Articles

Garanties douanières : les modalités de mise en place sont précisées

Garanties douanières : les modalités de mise en place sont précisées 600 400

Les entreprises qui réalisent certaines opérations de dédouanement ou de transit peuvent être tenues de constituer une garantie pour sécuriser le paiement des sommes dues aux douanes. Les modalités de constitution de cette garantie viennent d’être précisées, selon la nature de l’opération concernée.

Douane : une garantie pour sécuriser le paiement

Dans le cadre des opérations de dédouanement, de dépôt temporaire ou de transit, une garantie peut être exigée pour couvrir les sommes dont le paiement est reporté ou suspendu.

Cette garantie peut être constituée par le débiteur lui-même ou par la personne susceptible de le devenir. Elle peut également être fournie par un tiers lorsqu’il s’agit d’un représentant en douane enregistré.

Elle peut notamment prendre la forme d’un engagement de caution ou d’une cession d’une somme d’argent à titre de garantie. Dans ce dernier cas, la somme cédée ne produit ni fruit, ni intérêt.

Une garantie adaptée aux opérations réalisées

Lorsqu’elle concerne une seule opération de dédouanement, de dépôt temporaire ou de transit, la garantie est constituée à titre isolé.

L’entreprise doit alors transmettre l’acte de garantie à la recette des douanes et droits indirects dont dépend le bureau auprès duquel la déclaration est déposée. Un formulaire spécifique doit être utilisé selon que la garantie prend la forme d’un engagement de caution ou d’une cession de somme d’argent.

Il est également possible de constituer une garantie globale pour couvrir plusieurs opérations de dédouanement, de dépôt temporaire ou de transit donnant lieu, ou susceptibles de donner lieu, à des dettes douanières ou fiscales.

Dans ce cas, l’entreprise doit demander une autorisation de constitution d’une garantie globale. Cette autorisation peut prévoir une réduction du montant de la garantie ou une dispense de constitution d’une sûreté.

Lorsque la garantie globale prend la forme d’un engagement de caution ou d’une cession de somme d’argent, un acte spécifique doit être transmis à la recette des douanes et droits indirects. Un formulaire particulier est également prévu lorsque l’entreprise est dispensée de constituer une sûreté.

Le montant de la garantie globale est déterminé à partir d’une fiche d’évaluation. Cette fiche et l’autorisation de constitution de la garantie globale doivent être transmises avec l’acte de garantie.

Des garanties spécifiques

Des modalités particulières sont également prévues dans certaines situations.

Ainsi, lorsqu’une entreprise bénéficie d’une convention permettant de globaliser et de reporter le paiement, elle doit constituer une garantie spécifique destinée à couvrir le crédit d’enlèvement.

De même, lorsqu’une créance est contestée à la suite de l’émission d’un avis de mise en recouvrement et qu’un sursis de paiement est demandé, une garantie spécifique doit être constituée. L’acte correspondant doit être transmis à la recette des douanes et droits indirects qui a émis l’avis de mise en recouvrement.

Enfin, une garantie spécifique est prévue lorsqu’une entreprise demande des facilités de paiement.

La souscription d’un engagement de caution vaut acceptation des règles applicables au cautionnement.

Lorsque la garantie est constituée par la cession d’une somme d’argent, les règles civiles applicables à cette opération s’appliquent également. La somme cédée ne produit aucun fruit, ni intérêt.

Les anciennes modalités de constitution des garanties sont par ailleurs remplacées. Les actes de garantie souscrits conformément aux règles précédentes restent toutefois valables sans limitation de durée.

Garanties douanières : les modalités de mise en place sont précisées – © Copyright WebLex
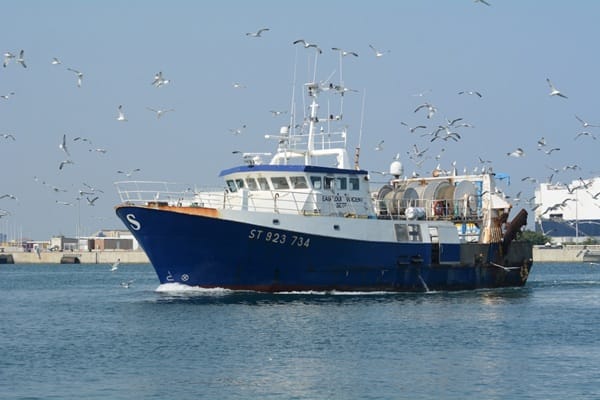
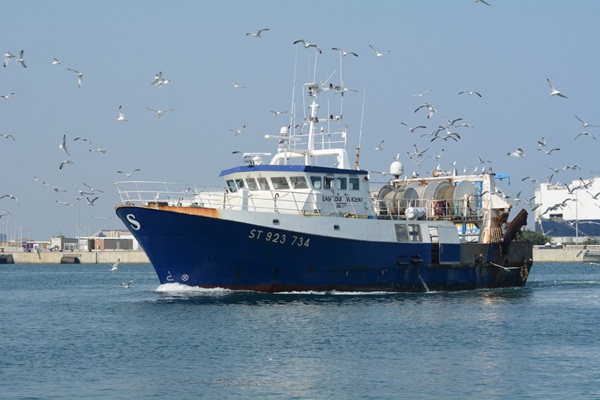
Entreprises de pêche : nouvelle période d’aide

Entreprises de pêche : nouvelle période d’aide 600 400

Le Gouvernement a mis en place de nombreuses mesures d’aides financières au bénéfice des professionnels les plus touchés par la crise de la hausse des prix des carburants. Une aide au bénéfice des entreprises de pêche est prolongée…

Carburant : une aide reconduite pour le secteur de la pêche

Depuis le début de la crise au Moyen-Orient, de nombreuses aides sectorielles ont vu le jour pour accompagner les entreprises les plus dépendantes de l’usage de carburants pour leurs activités.

Les entreprises du secteur de la pêche ont déjà bénéficié en avril et mai 2026 d’une aide relative à leurs achats de carburant.

Le dispositif est relancé pour couvrir cette fois les achats réalisés entre les mois de juin et août 2026.

Le montant de l’aide s’élève à 0,25 € par litre de carburant acheté entre le 1er juin 2026 et le 31 août 2026 et acquitté à la date de la demande d’aide.

Cette aide est ouverte à toutes les entreprises françaises de métropole, de la Guadeloupe, de la Guyane, de la Martinique, de Mayotte, de la Réunion et de Saint-Martin dont les bateaux de pêche sont armés sous pavillon français.

Certaines conditions doivent être respectées par ces entreprises pour être éligibles à cette aide :

  • être immatriculée au répertoire Sirene de l’INSEE par un numéro SIRET attestant que l’entreprise est basée en France ;
  • être définis par leur code NAF/APE (0311Z) ou avoir un chiffre d’affaires généré par la pêche d’au moins 50 % du chiffre d’affaires total du dernier exercice clos ;
  • être en règle de ses obligations sociales et fiscales à la date de la demande.

2 exclusions sont néanmoins à noter. Ne pourront bénéficier de cette aide les entreprises :

  • faisant l’objet d’une injonction de récupération non exécutée suivant une décision de la Commission déclarant des aides illégales et incompatibles avec le marché intérieur, tant qu’elles n’auront pas remboursé ou versé sur un compte bloqué le montant total de l’aide illégale et incompatible, majoré des intérêts de récupération correspondants ;
  • déjà en difficulté au sens de l’article 2, point 18 du règlement UE no 651/2014 lors de l’exercice précédant le 28 février 2026 (cette exclusion ne s’applique pas aux micro et petites entreprises, dès lors qu’elles ne font pas l’objet d’une procédure collective et n’ont pas bénéficié d’une aide au sauvetage ou d’une aide à la restructuration).

L’Agence de services et de paiement (ASP) est chargée d’instruire les demandes d’aides. Les entreprises ont jusqu’au 30 octobre 2026 pour formaliser leur demande sur le portail de l’ASP en envoyant les pièces justificatives consultables ici.

En cas d’erreur manifestement volontaire dans les déclarations, l’ASP peut exiger le remboursement de l’aide versée, ainsi qu’une majoration de :

  • 50 % en cas de manquement délibéré ;
  • 100 % en cas de manœuvres frauduleuses.

Le Gouvernement a annoncé que l’aide serait reconduite jusqu’en décembre 2026. Les modalités de calcul de l’aide évolueront néanmoins puisqu’elle sera indexée sur le niveau de hausse des prix des carburants.

Entreprises de pêche : nouvelle période d’aide – © Copyright WebLex

Hausse du carburant : l’Urssaf accompagne les infirmiers et infirmières

Hausse du carburant : l’Urssaf accompagne les infirmiers et infirmières 600 400

La hausse du prix du carburant peut peser sur l’activité des infirmiers libéraux, notamment en raison de leurs déplacements professionnels. Pour les accompagner, l’Urssaf leur permet de solliciter un délai de paiement de leurs cotisations sociales ou une modulation de leurs cotisations provisionnelles, en fonction de l’évolution prévisible de leur activité. Voici le mode d’emploi à suivre…

Des cotisations provisionnelles ajustées et des délais de paiement en cas de difficulté

Les cotisations provisionnelles des infirmiers libéraux sont calculées à partir de leurs revenus d’activité, avant d’être ajustées en fonction des revenus réellement perçus.

Lorsque l’activité diminue, les cotisations sociales appelées peuvent donc ne plus correspondre au niveau de revenus attendu.

Ainsi, si un infirmier libéral anticipe une baisse de son activité par rapport à l’année précédente, il peut demander à l’Urssaf de réévaluer ses cotisations provisionnelles à partir d’une estimation de ses revenus. Cette démarche permet d’adapter le montant des cotisations sociales aux revenus prévisionnels.

Pour faciliter de telles démarches, l’Urssaf rappelle la mise en place d’un mode d’emploi permettant d’adapter le montant des cotisations.

Les infirmiers libéraux dont l’activité est affectée par la hausse du prix du carburant peuvent également solliciter un délai de paiement de leurs cotisations sociales.

La demande peut être effectuée :

  • depuis la messagerie sécurisée de leur espace en ligne, en sélectionnant successivement « Messagerie », « Une formalité déclarative », puis « Déclarer une situation exceptionnelle (catastrophe naturelle, incendie…) » ;
  • par téléphone, au 0 806 804 209 ;
  • au 3698, pour les infirmiers libéraux non conventionnés.

La demande de délai de paiement permet de solliciter un aménagement des échéances des cotisations sociales. Sa mise en place reste soumise à l’examen de la demande par l’Urssaf.

Hausse du carburant : l’Urssaf accompagne les infirmiers et infirmières – © Copyright WebLex
Produits et services : plus d’accessibilité pour les personnes en situation de handicap

Produits et services : plus d’accessibilité pour les personnes en situation de handicap 600 400

Dans l’optique de garantir aux personnes en situation de handicap un accès aux produits et aux services, l’Union européenne a mis en place des exigences et des obligations à l’égard des entreprises. Afin d’aligner la réglementation française sur le droit européen, de nouvelles définitions concernant les acteurs économiques sont apportées et l’accès des consommateurs aux informations est renforcé…

Accessibilité des produits et des services : un cadre notionnel précisé et une information des consommateurs renforcée

Afin de garantir aux personnes en situation de handicap un accès effectif aux produits et services, un cadre commun d’accessibilité applicable aux opérateurs économiques est instauré.

Ce cadre commun répond à plusieurs enjeux : assurer la conformité des produits et services, renforcer l’information des consommateurs et garantir leur traçabilité tout au long de la chaîne de commercialisation.

Il s’articule autour de 2 nouveaux volets.

Le premier volet introduit les définitions clés encadrant l’accessibilité, précisant notamment les rôles de chaque acteur économique (fabricant, mandataire, importateur, distributeur, prestataire de services, microentreprise), ainsi que les notions techniques (mise sur le marché, mise à disposition, norme harmonisée, spécification technique, retrait).

Le second volet consiste à contraindre les autorités de contrôle et de surveillance du marché de mettre à disposition des consommateurs qui en font la demande, dans un format accessible, les informations et les documents relatifs à la conformité des produits fournis par les fabricants, les importateurs et les distributeurs (sauf restriction justifiée par la confidentialité).

Produits et services : plus d’accessibilité pour les personnes en situation de handicap – © Copyright WebLex

Pertes de récoltes : une baisse de taxe foncière en vue pour certains agriculteurs

Pertes de récoltes : une baisse de taxe foncière en vue pour certains agriculteurs 600 400

Les épisodes de chaleur de l’été 2026 ont affecté certaines cultures agricoles. Pour tenir compte des pertes constatées, des dégrèvements de taxe foncière sur les propriétés non bâties sont prévus dans plusieurs départements. Voici ce qu’il faut savoir.

Des dégrèvements accordés selon les pertes constatées

Les propriétaires de terres agricoles sont, en principe, redevables de la taxe foncière sur les propriétés non bâties (TFPNB). Mais, lorsque des pertes de récoltes résultent d’un événement climatique exceptionnel, un dégrèvement peut être accordé.

C’est précisément le dispositif qui sera mis en œuvre à la suite de la canicule ayant touché une grande partie du territoire métropolitain durant l’été 2026.

Concrètement, les taux de dégrèvement seront déterminés en fonction des pertes constatées, culture par culture et zone par zone. Les services de l’État identifieront les parcelles concernées et évalueront les pertes avant de transmettre ces informations à l’administration fiscale.

Sur cette base, la Direction générale des Finances publiques (DGFiP) procédera aux dégrèvements d’office. Les exploitants concernés n’auront donc, en principe, aucune démarche particulière à effectuer.

Un paiement repoussé pour tenir compte des dégrèvements

Afin de permettre la prise en compte de ces dégrèvements avant le règlement de l’impôt, la date limite de paiement de la taxe foncière sur les propriétés non bâties est exceptionnellement reportée au 15 novembre 2026 pour les agriculteurs concernés.

L’objectif est simple : permettre aux redevables de ne payer que la part de taxe restant effectivement due après application du dégrèvement.

Les modalités pratiques seront précisées localement dans les départements concernés.

Des démarches restent possibles dans certaines situations

Le dégrèvement collectif ne fait toutefois pas obstacle à une réclamation individuelle.

Cette possibilité peut notamment être utile lorsque le dégrèvement d’office n’a pas pu être appliqué ou lorsque l’exploitant estime que les pertes réellement subies sont supérieures à celles retenues dans le cadre du dispositif collectif.

Par ailleurs, les services fiscaux pourront examiner les demandes de délais de paiement ou de remises gracieuses présentées à la suite de cet épisode climatique.

Notez que, lorsque le dégrèvement bénéficie au propriétaire d’une parcelle louée dans le cadre d’un bail rural, celui-ci doit en reverser le montant au fermier.

Pertes de récoltes : une baisse de taxe foncière en vue pour certains agriculteurs – © Copyright WebLex
Travailleurs frontaliers en Suisse : comment déclarer ses revenus à l’Urssaf ?

Travailleurs frontaliers en Suisse : comment déclarer ses revenus à l’Urssaf ? 600 400

Les travailleurs frontaliers en Suisse affiliés à la Sécurité sociale française et les retraités percevant une pension suisse doivent déclarer leurs revenus à l’Urssaf avant le 14 octobre 2026. Comment effectuer cette déclaration et quelles sont les particularités à connaître ?

Travailleurs frontaliers : une déclaration en 3 rubriques

La déclaration s’effectue depuis l’espace personnel sur urssaf.fr, à l’aide du numéro de Sécurité sociale, ou au moyen d’un formulaire papier.

Elle est individuelle : chaque conjoint concerné doit remplir sa propre déclaration.

Pour la compléter, il convient de se munir de son avis d’impôt et de renseigner 3 rubriques :

  • Rubrique 1 : les salaires, pensions, rentes et autres revenus concernés, en tenant compte des déductions applicables ;
  • Rubrique 2 : les autres revenus, notamment les revenus fonciers, les revenus de capitaux mobiliers et les plus-values ;
  • Rubrique 3 : le revenu fiscal de référence, utilisé par l’Urssaf pour vérifier la cohérence de la déclaration, mais pas pour calculer les cotisations sociales.

Les revenus doivent être déclarés en euros. En l’absence de revenus dans une catégorie, il convient d’indiquer « 0 ». Des règles particulières s’appliquent notamment aux revenus communs, aux étudiants et aux personnes résidant à l’étranger.

Une fois la déclaration validée, un message confirme sa prise en compte. Elle peut être modifiée en ligne tant que la période déclarative reste ouverte, dans la limite de 2 modifications. Au-delà, une demande de rectification doit être adressée via la messagerie de l’espace personnel.

L’échéancier de paiement est mis à disposition en janvier. Les cotisations maladie sont payables chaque trimestre, par prélèvement automatique, télépaiement, virement ou carte bancaire.

En cas de fin d’activité, de déménagement à l’étranger ou de départ à la retraite, le changement de situation doit être signalé à l’Urssaf ou à la CPAM.

Tant que la radiation n’a pas été notifiée, les cotisations sociales restent dues et la déclaration doit se poursuivre.

Notez qu’à défaut de déclaration en ligne avant le 14 octobre 2026, un formulaire papier sera envoyé. Il devra être retourné dans un délai de 20 jours.

Travailleurs frontaliers en Suisse : comment déclarer ses revenus à l’Urssaf ? – © Copyright WebLex
Transport routier : une dernière aide à l’achat de carburant

Transport routier : une dernière aide à l’achat de carburant 600 400

La crise de la hausse des prix des carburants se poursuit, ce qui conduit le Gouvernement à maintenir son soutien aux professionnels les plus touchés. C’est notamment le cas pour le secteur du transport routier, pour lequel un dispositif de soutien est à nouveau reconduit…

Transport public routier : un dispositif reconduit dans les grandes lignes

Depuis le début de la crise géopolitique au Moyen-Orient, le Gouvernement a mis en place de nombreuses aides sectorielles afin d’accompagner financièrement les entreprises les plus touchées par la hausse des prix des carburants.

En septembre 2026, le Gouvernement a fait de nombreuses annonces indiquant reconduire plusieurs de ses dispositifs.

En ce qui concerne l’aide apportée aux entreprises du secteur du transport routier, une nouvelle période de versement est ouverte.

À la différence des occurrences précédentes, la période visée ne sera pas d’1 mois mais de 3 mois, puisqu’elle vise les mois de juin, juillet et août 2026.

Logiquement, le plafond maximum de l’aide est adapté pour atteindre 180 000 € par entreprise contre 60 000 € précédemment.

Les entreprises pouvant bénéficier de l’aide sont celles :

  • disposant d’une licence intérieure ou communautaire de transport public de personnes ou de marchandise ;
  • dont l’activité principale correspond à un des codes NAF suivants : 49.41A, 49.41B, 49.41C, 53.20Z, 49.42Z, 52.10B, 52.29A, 52.29B, 49.39A, 49.39B, 80.10Z ;
  • n’ayant pas de dettes sociales ou fiscales impayées à la date du 31 décembre 2024, sauf si au jour de la demande ces aides sont réglées ou couvertes par un plan de règlement (ne sont pas prises en compte les dettes de moins de 1 500 € ou celles pour lesquelles, à la date du 1er avril 2026, un contentieux est ouvert au regard de leur exigibilité ou de leur montant).

Comme précédemment, le montant de l’aide est calculé sur la base de la composition de la flotte des entreprises demandeuses. Un tableau, consultable ici, indique le montant forfaitaire qui peut être obtenu pour chaque type de véhicule.

Les véhicules doivent, à la date de la demande :

  • être la propriété de l’entreprise ou pris en location dans le cadre d’un contrat de location longue durée ou d’un crédit-bail ;
  • être effectivement exploités dans le cadre de l’activité de transport public routier ;
  • en conformité au regard de la réglementation sur le contrôle technique.

Ne peuvent être éligibles à une aide supérieure à 5 000 € que les entreprises dont le ratio de résultat courant avant impôt sur le chiffre d’affaires est inférieur ou égal à 1% sur les 2 derniers exercices comptables clos avant la date du 30 avril 2026, ou sur le dernier exercice pour les entreprises ne disposant que d’un exercice clos.

L’aide est plafonnée à 5 000 € pour les entreprises n’ayant pas d’exercice clos avant le 30 avril 2026.

Afin de s’assurer que l’aide ne bénéficie qu’aux entreprises les plus touchées par la situation, il est prévu que, pour toute aide reçue de plus de 5 000 € par mois, les entreprises dont l’excédent brut d’exploitation comprenant le mois d’août 2026, minoré du montant de l’aide, est supérieur à 65 % de celui de l’exercice précédent, doivent restituer l’aide.

Les entreprises ayant perçu plus de 15 000 € d’aides au titre de cette période devront donc justifier du respect de cette condition auprès de l’Agence de services et de paiement (ASP) avant le 31 octobre 2027. En l’absence de justification, l’aide devra être restituée même si la condition était remplie.

Pour obtenir l’aide, les entreprises doivent s’enregistrer auprès de l’ASP au plus tard le 9 novembre 2026.

Le Gouvernement a indiqué que, passé cette dernière période d’aide, il ne relancera plus de nouveau dispositif à l’intention du secteur du transport routier.

Transport routier : une dernière aide à l’achat de carburant – © Copyright WebLex

Sociétés immobilières cotées : dernier actif vendu, quel impact sur l’impôt sur les sociétés ?

Sociétés immobilières cotées : dernier actif vendu, quel impact sur l’impôt sur les sociétés ? 600 400

Les sociétés d’investissements immobiliers cotées (SIIC) bénéficient, sous conditions, d’une exonération d’impôt sur les sociétés sur certains de leurs bénéfices immobiliers. Mais lorsqu’une société vend son dernier actif immobilier, l’exonération disparaît-elle pour autant pour toute l’année ? De récentes précisions apportent un éclairage important sur les conséquences de cette cession…

SIIC et vente du dernier actif immobilier : une sortie du régime qui n’est pas rétroactive

Les sociétés d’investissements immobiliers cotées (SIIC) et, sous certaines conditions, leurs filiales, bénéficient d’un régime d’exonération d’impôt sur les sociétés (IS) sur certains de leurs bénéfices, notamment ceux provenant de leurs activités locatives et de leurs cessions d’actifs immobiliers éligibles.

Ce régime suppose notamment que la société exerce à titre principal une activité conforme à son objet social, qui consiste notamment à acquérir ou construire des immeubles en vue de leur location.

Mais que se passe-t-il lorsque la société vend son dernier actif immobilier et n’envisage pas de poursuivre son activité immobilière ?

L’administration considère que la société conserve le bénéfice du régime d’exonération jusqu’à la cession de son dernier actif immobilier.

Cela signifie que les bénéfices éligibles réalisés jusqu’à cette cession restent exonérés d’IS, sous réserve du respect des autres conditions du régime, notamment celles relatives aux obligations de distribution.

Et la plus-value réalisée lors de la vente du dernier actif immobilier bénéficie elle aussi de l’exonération.

En revanche, à compter du lendemain de cette cession, la société sort du régime SIIC.

À partir de cette date, l’intégralité de ses résultats devient donc imposable à l’IS dans les conditions de droit commun, et ce pour l’ensemble de ses activités.

Cette sortie concerne également, le cas échéant, les filiales ayant opté pour le régime SIIC, ainsi que les filiales de sociétés de placement à prépondérance immobilière à capital variable (SPPICAV) concernées.

Jusqu’à présent, il était prévu que la sortie du régime SIIC produisait un effet rétroactif au premier jour de l’exercice au cours duquel les conditions du régime n’étaient plus remplies.

Désormais, la sortie du régime n’a pas pour effet de remettre en cause rétroactivement l’exonération dont la société a bénéficié depuis le début de l’exercice.

Sociétés immobilières cotées : dernier actif vendu, quel impact sur l’impôt sur les sociétés ? – © Copyright WebLex

Artistes-auteurs : la protection sociale évolue

Artistes-auteurs : la protection sociale évolue 600 400

La protection sociale des artistes-auteurs évolue afin de simplifier leurs démarches, de faciliter l’accès à leurs droits et de renforcer leur représentation. Plusieurs changements concernent notamment l’affiliation au régime, le remboursement de cotisations et la gestion des aides sociales.

Une nouvelle organisation pour le régime des artistes-auteurs

Pour mémoire, la loi de financement de la Sécurité pour 2026 a engagé une réforme de la protection sociale des artistes-auteurs.

Elle prévoit notamment de renforcer leur participation à la gouvernance de leur régime et de simplifier leurs démarches, en confiant à l’Urssaf certaines missions jusqu’alors exercées par la Sécurité sociale des artistes-auteurs.

Dans ce cadre, les modalités de cette nouvelle organisation viennent tout juste d’être précisées.

Tout d’abord, les règles d’affiliation au régime évoluent depuis le 1er avril 2026. L’Urssaf est désormais chargée de prononcer l’affiliation et de vérifier que l’activité exercée relève bien du régime des artistes-auteurs. À cette fin, elle peut demander des justificatifs aux intéressés.

Elle doit transmettre sa décision d’affiliation aux organismes de Sécurité sociale dans un délai de 2 mois à compter du 1er précompte, lorsque les revenus sont déclarés par un diffuseur, ou de la demande de création d’activité, lorsque les revenus relèvent des bénéfices non commerciaux (BNC).

La fin de l’affiliation est également encadrée et peut intervenir lorsque :

  • l’activité exercée ne relève pas du régime ;
  • l’artiste-auteur a déclaré chaque année, pendant 5 années consécutives, n’avoir tiré aucun revenu, ni aucune recette de ses activités artistiques ;
  • l’Urssaf a procédé à l’évaluation d’office des revenus servant de base aux cotisations sociales pendant 3 années consécutives, sans que l’artiste-auteur ait régularisé ses déclarations ;
  • l’artiste-auteur décide de cesser définitivement toute activité artistique.

En cas de refus d’affiliation, le demandeur peut, après avoir formé un recours préalable dans le délai applicable, solliciter l’avis d’une commission professionnelle composée de représentants des différentes branches artistiques.

La saisine de cette commission suspend le délai de recours prévu : celui-ci recommence à courir une fois la commission saisie.

Depuis le 1er janvier 2026, le remboursement de certaines cotisations d’assurance vieillesse plafonnées est automatisé.

Sont concernés les artistes-auteurs qui exercent également une activité salariée et dont les revenus cumulés dépassent le plafond annuel de la Sécurité sociale.

Lorsque les cotisations acquittées au titre des revenus artistiques excèdent la fraction du plafond restant disponible après prise en compte des revenus salariés, l’Urssaf procède à leur régularisation dans un délai de 4 mois à compter du dépôt de la déclaration de revenus.

Lorsque les revenus salariés atteignent ou dépassent le plafond annuel de la Sécurité sociale, le remboursement peut porter sur la totalité des cotisations vieillesse plafonnées acquittées au titre des revenus artistiques.

L’artiste-auteur est informé du remboursement par courrier. Il doit veiller à avoir renseigné ses coordonnées bancaires dans son espace en ligne afin de permettre le versement des sommes dues. Aucune demande préalable de remboursement n’est nécessaire.

Enfin, à compter du 1erjanvier 2027, la base de calcul provisoire des cotisations sera réduite pour certains artistes-auteurs débutant leur activité.

Elle passera de 600 à 150 fois le montant du SMIC horaire, pendant les 2 premières années d’activité, pour ceux qui déclarent leurs revenus en BNC.

Refonte de la gestion des aides sociales

La gestion des aides sociales est réorganisée depuis le 1er juin 2026. Le conseil d’administration du Conseil national de la protection sociale des artistes-auteurs définit les orientations générales de l’action sanitaire et sociale, notamment la nature des aides, leurs bénéficiaires et les critères d’attribution.

L’Urssaf assure l’instruction des demandes individuelles, conformément au règlement applicable.

Pour les dossiers présentant une difficulté particulière prévue par ce règlement, l’avis du conseil d’administration du Conseil national, ou d’une commission mandatée à cet effet, peut être sollicité.

Évolution des obligations déclaratives

Les modalités de déclaration évoluent également. Depuis le 1er janvier 2026, certaines déclarations doivent être réalisées par voie dématérialisée.

Toutefois, les artistes-auteurs qui ne sont pas en mesure d’effectuer leurs démarches par voie électronique peuvent le signaler à l’Urssaf, par tout moyen, et continuer à transmettre leurs déclarations par courrier.

Artistes-auteurs : la protection sociale évolue – © Copyright WebLex

C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…

C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer… 600 400

C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…

Une salariée choisit un véhicule de fonction très au-dessus du budget de son employeur. Un avenant prévoit qu’elle paiera le surcoût des loyers et, si elle part avant la fin de la location, le solde restant dû, le cas échéant. Elle démissionne 13 mois plus tard… tout en refusant de payer le surcoût…

« Impossible ! » pour l’employeur : le choix de ce modèle coûteux était subordonné à la signature de l’avenant, lequel prévoit que le surcoût resterait à sa charge si elle partait avant la fin du contrat. La salariée doit donc payer… Ce qu’elle conteste : la faire payer reviendrait à lui infliger une sanction financière, qui limite sa liberté de démissionner. Parce qu’elle a déjà restitué le véhicule, elle n’a rien à payer…

Ce qui ne convainc pas le juge, qui donne raison à l’employeur : le surcoût est lié au choix du modèle par la salariée et non à l’avantage financé par l’entreprise. De ce fait, il est bien à sa charge : elle doit respecter son engagement et payer le reliquat des loyers.

La petite histoire du jour – © Copyright WebLex