Articles

C’est l’histoire d’une locataire qui décide de ne plus payer son loyer…

C’est l’histoire d’une locataire qui décide de ne plus payer son loyer… 600 400

C’est l’histoire d’une locataire qui décide de ne plus payer son loyer…

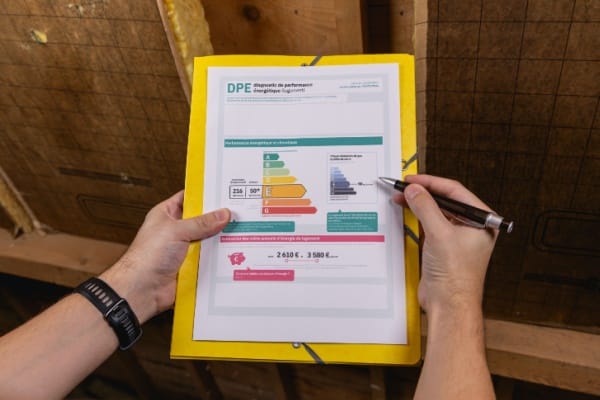
Une locataire mandate un diagnostiqueur pour faire réviser le DPE de son logement. À la lecture du résultat du diagnostic, s’apercevant que son logement est noté G, elle décide de suspendre le paiement de ses loyers…

Ce que conteste le bailleur qui réclame le paiement des loyers, que la locataire refuse toujours de payer : elle rappelle que, depuis le 1er janvier 2025, les logements disposant d’un DPE classé G sont considérés comme indécents et ne peuvent donc plus être loués. Son logement étant ici considéré comme indécent, la suspension du paiement du loyer lui semble logique… Sauf qu’elle occupait déjà le logement avant le 1er janvier 2025, conteste le bailleur : cette évolution ne lui est pas applicable…

Ce que confirme le juge qui donne ici raison au bailleur : l’impossibilité de louer des logements disposant d’un DPE classé G ne vaut que pour les nouvelles mises en location à compter du 1er janvier 2025 ; les baux en cours à cette date ne sont pas concernés par cette interdiction…

La petite histoire du jour – © Copyright WebLex
C’est l’histoire d’une locataire qui décide de ne plus payer son loyer…

C’est l’histoire d’une locataire qui décide de ne plus payer son loyer… 600 400

C’est l’histoire d’une locataire qui décide de ne plus payer son loyer…

Une locataire mandate un diagnostiqueur pour faire réviser le DPE de son logement. À la lecture du résultat du diagnostic, s’apercevant que son logement est noté G, elle décide de suspendre le paiement de ses loyers…

Ce que conteste le bailleur qui réclame le paiement des loyers, que la locataire refuse toujours de payer : elle rappelle que, depuis le 1er janvier 2025, les logements disposant d’un DPE classé G sont considérés comme indécents et ne peuvent donc plus être loués. Son logement étant ici considéré comme indécent, la suspension du paiement du loyer lui semble logique… Sauf qu’elle occupait déjà le logement avant le 1er janvier 2025, conteste le bailleur : cette évolution ne lui est pas applicable…

Ce que confirme le juge qui donne ici raison au bailleur : l’impossibilité de louer des logements disposant d’un DPE classé G ne vaut que pour les nouvelles mises en location à compter du 1er janvier 2025 ; les baux en cours à cette date ne sont pas concernés par cette interdiction…

La petite histoire du jour – © Copyright WebLex
Aides aux entreprises adaptées : combien en 2026 ?

Aides aux entreprises adaptées : combien en 2026 ? 600 400

Dans le cadre de leur activité, les entreprises adaptées (EA) peuvent se voir verser plusieurs aides de l’État, pouvant prendre différentes formes, afin de favoriser l’embauche de travailleurs handicapés. Quels en sont les montants pour 2026 ?

Le montant des aides versées aux EA est revalorisé depuis le 1er janvier 2026

Afin de favoriser l’insertion sur le marché du travail des travailleurs handicapés, l’État a instauré plusieurs dispositifs d’aides, pouvant être versées aux entreprises adaptées (EA). Ces aides, même annuelles, sont versées mensuellement par l’Agence de service et de paiement aux EA.

Comme chaque année, les montants sont revalorisés.

Aide au poste

L’aide au poste est versée annuellement aux entreprises adaptées pour l’embauche de certains travailleurs handicapés et vise à compenser les conséquences du handicap et des actions liées à l’emploi.

Depuis le 1er janvier 2026, le montant annuel de cette aide est fixé à :

  • 18 445 € pour les travailleurs âgés de moins de 50 ans (14 304 € à Mayotte) ;
  • 18 683 € pour les travailleurs âgés de 50 à 55 ans(14 494 € à Mayotte) ;
  • 19 164 € pour les travailleurs âgés de 56 ans et plus(14 865 € à Mayotte).

Ces montants sont fixés par poste de travail occupé à temps plein par un travailleur handicapé. Ils s’appliquent également aux entreprises adaptées dont les activités sont implantées en établissement pénitentiaire et peuvent être réduits à due proportion du temps de travail effectif ou assimilé.

Aide à l’accompagnement d’un travailleur handicapé mis à disposition

Un travailleur handicapé, embauché par une EA, peut, avec son accord et en vue de son embauche éventuelle, être mis à la disposition d’un autre employeur, dans le cadre d’un contrat de mise à disposition.

Cette mise à disposition ouvre droit à une aide financière versée à l’EA, au titre de l’accompagnement professionnel individualisé mis en œuvre afin de favoriser le projet professionnel du travailleur handicapé.

Cette aide peut être réduite au prorata du temps de travail effectif ou assimilé.

À compter du 1er janvier 2026, son montant annuel est fixé à 4 911 € par poste de travail occupé à temps plein (3 808 € à Mayotte).

Aide socle versée en raison des CDD tremplin

Rappelons que le CDD tremplin désigne un contrat conclu entre une entreprise adaptée volontaire et une personne en situation de handicap.

Il vise à construire un parcours individualisé durant lequel le salarié handicapé pourra acquérir une expérience professionnelle et bénéficier d’une formation et d’un accompagnement, afin de faciliter sa transition professionnelle vers les autres employeurs privés ou publics.

Ici encore, le recours au CDD tremplin ouvre droit au versement d’une aide, comprenant un montant socle et un montant modulé. Ce montant socle est déterminé annuellement en fonction des caractéristiques des salariés ayant conclu ce CDD.

Depuis le er janvier 2026, le montant annuel de l’aide socle s’élève à 12 600 € (9 775 € à Mayotte).

Aide versée aux EA de travail temporaire

L’entreprise adaptée de travail temporaire (EATT) a pour activité exclusive la mise à disposition, à titre onéreux, de travailleurs handicapés dans le cadre de contrats de travail temporaire, qu’il s’agisse d’un contrat de mission ou d’un CDI intérimaire.

Ces contrats doivent permettre l’acquisition d’une expérience professionnelle, un accompagnement individuel et l’accès à des formations, notamment pré-qualifiantes et qualifiantes, favorisant la réalisation des projets professionnels.

Dans ce cadre, l’EATT reçoit une aide financière qui se décompose, ici encore, en un montant socle et un montant modulé.

Depuis le 1er janvier 2026, le montant annuel de l’aide socle s’élève à 5 355 € pour un poste de travail occupé à temps plein (4 154 € à Mayotte).

Aides aux entreprises adaptées : combien en 2026 ? – © Copyright WebLex

DSN de substitution : de nouvelles précisions

DSN de substitution : de nouvelles précisions 600 400

Parce que les données déclarées en DSN conditionnent directement les droits sociaux des salariés, leur fiabilité est essentielle. Lorsqu’une anomalie persiste, l’Urssaf ou la MSA peut désormais corriger elle-même les données via une DSN de substitution. Mais encore faut-il que ces corrections soient bien répercutées auprès des organismes concernés. Selon quelle procédure et pour quelles informations ?

Correction des données sociales des salariés : quelles informations transmettre ?

Les données transmises via la DSN ont des conséquences directes sur les droits sociaux des salariés, notamment en matière de retraite. Leur fiabilité est donc essentielle.

C’est pourquoi l’employeur, ou son tiers déclarant, doit rester vigilant à chaque étape :

  • avant l’envoi de la DSN, en veillant au bon paramétrage du logiciel de paie et en réalisant les contrôles nécessaires ;
  • après l’envoi, en analysant les retours des organismes sociaux et en corrigeant les anomalies signalées, si besoin par une DSN « annule et remplace » ou dans la DSN du mois suivant.

Dans une logique de sécurisation des données déclarées, un dispositif de correction par les organismes sociaux est désormais pleinement opérationnel depuis mars 2026.

Concrètement, lorsque des anomalies persistent malgré les signalements adressés à l’employeur, l’Urssaf ou la MSA peut, sous conditions, corriger elle-même les données déclarées : c’est la DSN de substitution.

Lorsque cette DSN de substitution a une incidence sur les droits sociaux des salariés concernés, l’Urssaf ou la MSA doit transmettre les informations utiles aux organismes chargés de la gestion des régimes obligatoires d’assurance vieillesse.

Les informations transmises peuvent notamment porter sur :

  • l’identité de l’entreprise ;
  • l’identité des salariés concernés ;
  • les cotisations sociales ;
  • la situation professionnelle du salarié, notamment son contrat de travail, sa rupture, sa rémunération ou les cotisations associées ;
  • les données de gestion de la DSN.

L’Urssaf ou la MSA doit également préciser les périodes d’emploi auxquelles les corrections se rattachent à savoir la période mensuelle à laquelle la correction est attachée ou à défaut, l’année civile concernée.

Cette précision est importante : elle permet aux organismes de retraite de rattacher les corrections à la bonne période et de mettre à jour correctement les droits des salariés.

La transmission de ces informations aux organismes d’assurance vieillesse se fait via la norme NeODES, c’est-à-dire le standard technique utilisé pour les échanges liés à la DSN.

Enfin, lorsque l’employeur est informé qu’une correction peut avoir des conséquences sur les droits à prestations d’un salarié, il doit en informer ce dernier, par tout moyen, dans un délai raisonnable.

DSN de substitution : de nouvelles précisions – © Copyright WebLex

Paiement dématérialisé de l’impôt : quelles solutions ?

Paiement dématérialisé de l’impôt : quelles solutions ? 600 400

Depuis plusieurs années, l’administration fiscale a renforcé le recours aux moyens de paiement dématérialisés pour le règlement des impôts. Aujourd’hui, plusieurs solutions coexistent, chacune répondant à des besoins différents selon la situation du contribuable. Encore faut-il bien comprendre leur fonctionnement, leurs avantages et leur champ d’application…

Une obligation de paiement dématérialisé au-delà d’un certain seuil

Depuis 2019, le paiement dématérialisé s’impose dès lors que le montant d’un impôt ou d’une taxe dépasse 300 €. Dans ce cas, le contribuable doit utiliser l’un des services proposés en ligne par l’administration fiscale, à l’exception de l’impôt sur le revenu déjà prélevé à la source.

Trois modalités principales sont proposées : le paiement en ligne, le prélèvement mensuel et le prélèvement à l’échéance.

Le paiement en ligne : une solution ponctuelle et flexible

Le paiement en ligne permet de régler un impôt directement depuis un compte bancaire, sans recourir à une carte bancaire. Ce service est accessible dès lors que le compte est ouvert en France ou dans un État de la zone SEPA, qui comprend notamment les pays de l’Union européenne, ainsi que certains États associés comme la Suisse, la Norvège ou Monaco.

Tous les comptes ne sont pas utilisables : si certains établissements autorisent les prélèvements sur un livret A, les autres produits d’épargne réglementée sont exclus.

Impôts concernés

Ce mode de paiement est ouvert pour plusieurs impositions, parmi lesquelles les taxes foncières, la taxe d’habitation sur les résidences secondaires, l’impôt sur la fortune immobilière ou encore certaines taxes spécifiques comme celles sur les logements vacants ou les friches commerciales.

Il reste également possible d’utiliser ce service après la date limite de paiement, notamment à réception d’un courrier de relance ou d’une mise en demeure.

Fonctionnement et intérêts

Le paiement en ligne offre une certaine souplesse. Il permet notamment de bénéficier d’un délai supplémentaire de quelques jours après la date limite initiale. Le prélèvement effectif intervient ensuite au moins 10 jours plus tard, ce qui laisse une marge de trésorerie appréciable.

Le contribuable conserve également une maîtrise sur son paiement : il peut ajuster le montant à régler, modifier ses coordonnées bancaires et connaître à l’avance la date de prélèvement.

Modalités pratiques

Le règlement peut être effectué via l’espace personnel accessible sur le site de l’administration fiscale ou directement depuis l’application mobile dédiée. Les utilisateurs réguliers bénéficient d’un parcours simplifié, leurs coordonnées bancaires étant déjà enregistrées.

Le prélèvement mensuel : une gestion étalée dans le temps

Le prélèvement mensuel repose sur une logique de lissage de l’impôt. Le montant dû est réparti en 10 échéances, prélevées de janvier à octobre, sur la base de l’impôt payé l’année précédente.

Des ajustements interviennent en fin d’année si le montant réel dû diffère : des prélèvements complémentaires peuvent être effectués en cas de hausse, tandis qu’un remboursement est opéré en cas de trop-versé.

Impôts concernés

Ce dispositif est réservé à certains impôts, principalement les impôts locaux et l’impôt sur la fortune immobilière (IFI).

Intérêt du dispositif

Ce mode de paiement séduit par sa simplicité. Une fois mis en place, il fonctionne automatiquement d’une année sur l’autre, sans démarche particulière. Il permet également d’anticiper la charge fiscale en évitant un paiement en une seule fois.

Conditions d’adhésion

L’adhésion suppose de disposer des informations fiscales habituelles (numéro fiscal, référence de l’avis d’imposition), ainsi que d’un compte bancaire éligible. La demande peut être effectuée en ligne, par téléphone ou via la messagerie sécurisée.

Délais à respecter

Le calendrier d’adhésion est déterminant. Une inscription avant le 30 juin permet une prise en compte pour l’année en cours, avec des prélèvements débutant le mois suivant. Au-delà de cette date, le dispositif ne s’appliquera qu’à compter de l’année suivante.

Pour une adhésion tardive en fin d’année, un décalage peut intervenir avec, dans certains cas, un double prélèvement en début d’année suivante.

Le prélèvement à l’échéance : une solution automatisée sans étalement

Contrairement au prélèvement mensuel, le prélèvement à l’échéance ne fractionne pas le paiement. Il consiste à prélever automatiquement le montant dû à chaque date limite de paiement.

Champ d’application

Ce mode de paiement concerne les mêmes catégories d’impôts que le prélèvement mensuel, notamment les taxes locales et l’IFI.

Avantages

Il permet d’éviter tout oubli de paiement, tout en conservant un avantage de trésorerie puisque le prélèvement intervient environ 10 jours après la date limite de paiement. Il dispense également de toute formalité ponctuelle, le dispositif étant reconduit automatiquement.

Modalités d’adhésion

Les conditions d’accès sont similaires à celles du prélèvement mensuel. L’inscription peut être réalisée selon les mêmes modalités et nécessite les mêmes informations.

Calendrier

L’adhésion doit intervenir au plus tard à la fin du mois précédant la date limite de paiement. À défaut, elle ne produira ses effets qu’à l’échéance suivante, ce qui impose de régler l’impôt autrement pour la période en cours.

Le contribuable est informé en amont, via son avis d’imposition, du montant et de la date du prélèvement.

Des alternatives limitées pour les petits montants

Lorsque le montant de l’impôt est inférieur ou égal à 300 €, d’autres moyens de paiement restent possibles, comme le chèque, le virement ou le paiement en espèces.

Toutefois, ces solutions sont exclues pour certains acomptes, notamment ceux liés au prélèvement à la source, qui doivent obligatoirement être réglés par voie dématérialisée.

Paiement dématérialisé de l’impôt : quelles solutions ? – © Copyright WebLex

Groupe de sociétés et taux réduit d’IS : plus que quelques jours pour régulariser

Groupe de sociétés et taux réduit d’IS : plus que quelques jours pour régulariser 600 400

Le bénéfice du taux réduit d’impôt sur les sociétés de 15 % a fait l’objet de précisions par le juge. Une clarification qui n’est pas sans conséquence pour les sociétés appartenant à un groupe. Voilà qui mérite quelques explications…

Régularisation du taux réduit de 15 % d’IS pour les sociétés appartenant à un groupe

Les PME peuvent, sous conditions, bénéficier du taux réduit d’impôt sur les sociétés de 15 %, applicable à une fraction de bénéfice plafonnée à 42 500 € par période de 12 mois. Parmi ces conditions figure notamment la réalisation d’un chiffre d’affaires n’excédant pas 10 M€.

Une précision importante vient toutefois d’être apportée par le juge concernant les sociétés appartenant à un groupe.

Pour apprécier ce seuil de chiffre d’affaires, il convient de se placer au niveau de l’ensemble du groupe détenant la société, et ce, qu’il soit fiscalement intégré ou non. Autrement dit, une société ne peut plus apprécier isolément son éligibilité au taux réduit dès lors qu’elle s’inscrit dans un ensemble économique plus large.

Cette solution s’inscrit dans la logique du dispositif, qui vise à réserver le bénéfice du taux réduit aux petites entreprises réellement indépendantes.

L’administration fiscale a tiré les conséquences de cette décision du juge et invite les sociétés concernées à vérifier leur éligibilité au taux réduit et, le cas échéant, à régulariser leur situation.

Concrètement, les entreprises qui ont appliqué à tort le taux réduit au titre des exercices 2023 et 2024 sont tenues de déposer des déclarations rectificatives et d’acquitter le complément d’impôt correspondant, au plus tard le 20 mai 2026, date limite de télétransmission des résultats pour 2025.

L’administration adopte toutefois une approche mesurée en précisant que ces régularisations ne donneront lieu à aucune pénalité, ni intérêt de retard si elles sont effectuées dans ce délai.

Elle indique également que les demandes de plans de règlement feront l’objet d’un examen bienveillant.

Cette évolution est loin d’être neutre en pratique, en particulier pour les groupes familiaux ou les structures organisées autour d’une holding, pour lesquelles l’éligibilité au taux réduit devra désormais être appréciée de manière globale.

Groupe de sociétés et taux réduit d’IS : plus que quelques jours pour régulariser – © Copyright WebLex
Le mécanisme carbone aux frontières intégré en France

Le mécanisme carbone aux frontières intégré en France 600 400

Entré dans sa phase définitive en 2026, le mécanisme d’ajustement carbone aux frontières (MACF) impose de nouvelles obligations aux importateurs de certains produits à forte intensité carbone. Afin d’en assurer la mise en œuvre en France, des précisions viennent d’être apportées…

Intégration du MACF en droit interne : précision et encadrement

Le mécanisme d’ajustement carbone aux frontières (MACF), mis en place par l’Union européenne, vise à soumettre certains produits importés à un coût carbone équivalent à celui supporté par les industriels européens.

Il s’applique notamment à des secteurs fortement émetteurs comme l’acier, le ciment ou l’aluminium afin de lutter contre les fuites de carbone.

Entré dans sa phase opérationnelle en 2026, ce dispositif impose de nouvelles obligations aux importateurs concernés.

Les modalités d’application de ce mécanisme viennent d’être adaptées en droit français.

Il est précisé que le MACF concerne les importateurs de certaines marchandises exposées au risque de fuite de carbone, telles que l’acier, le ciment, l’aluminium, les engrais azotés, l’hydrogène ou encore l’électricité.

Toutefois, les opérateurs dont les importations n’excèdent pas un seuil de 50 tonnes par an sont, en principe, exclus du champ des obligations, ce seuil d’exemption jouant un rôle central dans l’identification des assujettis.

Dans ce cadre, des précisions sont apportées concernant les principales notions du dispositif en les alignant sur le droit de l’Union européenne.

Il est notamment introduit une définition de l’« assujetti », entendu comme la personne tenue de satisfaire aux obligations de déclaration des émissions et de restitution des certificats MACF.

Selon les situations, cette qualité revient à l’importateur établi dans l’Union européenne ou, lorsqu’il y a recours à un représentant en douane indirect, à ce dernier, s’il accepte cette responsabilité.

Lorsque l’importateur est établi hors de l’Union, le représentant en douane indirect est automatiquement désigné comme assujetti, ce qui garantit l’existence d’un interlocuteur responsable sur le territoire de l’Union.

Le statut de déclarant MACF autorisé est également encadré. Ce statut, délivré par l’administration, permet à un opérateur de réaliser des importations de marchandises soumises au MACF en étant habilité à déclarer les émissions associées et à restituer les certificats correspondants.

Il constitue ainsi une condition préalable pour pouvoir importer certaines marchandises dans le cadre du mécanisme.

Les modalités de retrait de ce statut sont également précisées : en cas de manquement, l’administration doit respecter une procédure contradictoire, en informant l’intéressé et en lui permettant de présenter ses observations avant toute décision.

La révocation prend effet dès sa notification, ce qui impose aux opérateurs une vigilance accrue quant au respect de leurs obligations.

Par ailleurs, un régime de sanctions structuré est instauré, notamment en cas de dépassement du seuil d’exemption.

L’administration peut demander à l’opérateur de justifier sa situation et, si le dépassement est avéré, prononcer une amende calculée par tonne d’émissions concernées. Le paiement de cette amende a pour effet de dispenser l’assujetti de ses obligations déclaratives pour les importations en cause.

Une modulation est prévue lorsque le dépassement demeure limité, traduisant une volonté d’adapter la sanction à la gravité du manquement.

Les échanges d’informations entre administrations sont renforcés, en élargissant les possibilités de communication de données, tant du côté fiscal que financier. Cette évolution vise à améliorer l’efficacité des contrôles et à assurer une application cohérente du mécanisme.

Pour résumer, le droit français se dote d’un cadre complet permettant la mise en œuvre opérationnelle du MACF, dans un contexte de renforcement des exigences environnementales au niveau européen.

Le mécanisme carbone aux frontières intégré en France – © Copyright WebLex

Crise énergétique : l’aide aux « gros rouleurs » précisée

Crise énergétique : l’aide aux « gros rouleurs » précisée 600 400

Pour répondre à la crise énergétique qui touche de nombreux professionnels dépendant de l’utilisation de carburants hydrocarbures, le Gouvernement a proposé la mise en place de plusieurs aides. L’une d’elles s’adresse aux « professionnels modestes et gros rouleurs », qui vient de faire l’objet de précisions…

Prix des carburants : une première aide transverse pour les professionnels

La situation géopolitique au Moyen-Orient continue d’avoir des conséquences importantes sur le coût des carburants. La hausse de ces prix représente un frein important pour certains professionnels qui doivent utiliser un véhicule pour les besoins de leur activité.

Depuis avril 2026, le Gouvernement a annoncé plusieurs aides sectorielles afin d’aider les professionnels les plus impactés.

En plus de ces aides visées selon les secteurs, une aide avait été annoncée au bénéfice des personnes aux revenus modestes utilisant un véhicule à des fins professionnelles, indépendamment de leur secteur d’activité.

Pourront bénéficier de cette aide les demandeurs établis en France métropolitaine, à Mayotte, en Guadeloupe, en Guyane, en Martinique et à la Réunion et ayant eu leur domicile fiscal en France au titre de l’année 2024, âgés d’au moins 16 ans au 31 décembre 2024 et qui ont déclaré au titre des revenus de 2024 des revenus d’activités dans l’une des catégories suivantes :

  • ensemble des traitements et salaires et revenus assimilés (hors chômage et préretraite) ;
  • bénéfices industriels et commerciaux (BIC) micro-entrepreneurs ou professionnels ;
  • bénéfices non commerciaux (BNC) micro-entrepreneurs ou professionnels ;
  • bénéfices agricoles (BA).

Les demandeurs doivent appartenir à un foyer fiscal dont le revenu fiscal de référence par part, au titre des revenus de 2024, est inférieur ou égal à 16 880 €.

La demande doit être faite au titre de l’utilisation professionnelle d’un véhicule 2, 3 ou 4 roues, à motorisation thermique ou hybride non rechargeable. Il faut noter que les trajets domicile-travail sont compris dans le cadre de l’utilisation professionnelle.

Enfin, pour l’appréciation du caractère « gros rouleur », il faut que le demandeur effectue plus de 15 km de trajets professionnels par jour ou plus de 8 000 km par an.

Toutes conditions remplies, les demandeurs pourront se voir octroyer une aide forfaitaire de 50 € versée directement par la Direction générale des finances publiques (DGFIP) sur les comptes bancaires renseignés lors des déclarations de revenus.

Cette aide ne pourra être versée qu’une seule fois par personne et par véhicule.

Crise énergétique : l’aide aux « gros rouleurs » précisée – © Copyright WebLex

Aides financières aux structures d’insertion : une revalorisation actée pour 2026

Aides financières aux structures d’insertion : une revalorisation actée pour 2026 600 400

Les structures d’insertion par l’activité économique (ou « SIAE ») bénéficient d’aides financières versées par l’État pour accompagner l’embauche de personnes rencontrant des difficultés sociales et professionnelles particulières. Des aides financières dont les montants ont été revus à la hausse pour 2026…

Aides aux SIAE : quels montants depuis le 1er janvier 2026 ?

Les structures d’insertion par l’activité économique (SIAE) peuvent se voir attribuer une aide financière lorsqu’elles embauchent, en CDD ou en contrat de mission, des salariés demandeurs d’emploi rencontrant des difficultés sociales et professionnelles particulières.

Cette aide, versée par l’État, est composée d’un montant « socle » et, le cas échéant, d’un montant « modulé », calculé en pourcentage du montant socle.

Depuis le 1er janvier 2026, le montant socle annuel de l’aide par poste occupé à temps plein est fixé à :

  • 13 461 € pour les entreprises d’insertion ;
  • 4 837 € pour les entreprises de travail temporaire d’insertion ;
  • 1 638 € pour les associations intermédiaires ;
  • 24 203 € pour les ateliers et chantiers d’insertion (dont 1 248 € au titre des missions d’accompagnement socioprofessionnel et d’encadrement technique).

 À Mayotte, ces montants sont fixés à :

  • 10 442 € pour les entreprises d’insertion ;
  • 3 751 € pour les entreprises de travail temporaire d’insertion ;
  • 1 271 € pour les associations intermédiaires ;
  • 18 774 € pour les ateliers et chantiers d’insertion (dont 965 € au titre des missions d’accompagnement socioprofessionnel et d’encadrement technique).

Notez que le montant de l’aide est réduit à proportion de l’occupation effective du poste de travail.

De la même manière, rappelons que le montant maximum de la part modulée reste fixé à 10 % du montant socle. Pour les structures d’insertion implantées en établissement pénitentiaire, ce montant est fixé à 5 % du montant socle.

Enfin, l’aide financière versée aux entreprises d’insertion par le travail indépendant est fixée à 455 € par mois. À Mayotte, son montant est fixé à 353 € par mois.

Le montant socle est versé en cours de mois par l’Agence de services et de paiement (ASP), à hauteur d’un douzième du montant total des aides aux postes d’insertion prévu dans la convention. Des régularisations peuvent ensuite être opérées en fonction du niveau réel d’occupation des postes.

La part modulée est, quant à elle, versée en une seule fois, sur notification de la décision de l’administration.

Aides financières aux structures d’insertion : une revalorisation actée pour 2026 – © Copyright WebLex

Registre des bénéficiaires effectifs : un accès réglementé

Registre des bénéficiaires effectifs : un accès réglementé 600 400

Le registre des bénéficiaires effectifs est un outil majeur pour la transparence de la vie économique. Mais, parce qu’il comporte des données à caractère personnel, sa consultation a dû être encadrée afin de la réserver aux autorités et personnes tenues à des obligations de vigilance, ainsi qu’aux personnes justifiant d’un intérêt légitime… Comment ?

L’accès au registre des bénéficiaires effectifs = en fonction des personnes

Pour rappel, afin de concilier transparence des informations et protection des données à caractère personnel des bénéficiaires effectifs, l’État a restreint l’accès aux informations du registre des bénéficiaires effectifs, se mettant ainsi en conformité avec le droit de l’Union européenne (UE).

Ainsi, à l’exception des sociétés et des bénéficiaires effectifs qui peuvent avoir accès à leurs propres informations, d’autres personnes et autorités peuvent avoir accès, en tout ou partie, aux informations du registre des bénéficiaires effectifs, à savoir :

  • les personnes et autorités ayant un accès intégral de droit ;
  • les personnes ayant un accès partiel, sous réserve de justifier d’un intérêt légitime.

S’agissant des personnes disposant d’un accès intégral

Seules les autorités publiques ont, dans le cadre de leur mission, un accès intégral aux informations du registre. Cela concerne, notamment, les autorités judiciaires, l’administration fiscale, les douanes, la gendarmerie, la police, les agences de contrôle anti-corruption, de lutte contre le blanchiment, les personnes assujetties à la lutte contre le blanchiment et le financement du terrorisme, etc.

La liste complète des personnes et autorités ayant accès à l’intégralité du registre est disponible ici.

De manière plus précise, une 2de liste précise les fonctions et les personnes ayant concrètement accès à ces informations (magistrats, agents des douanes, officiers de la police judiciaire et de la gendarmerie nationale, etc.).

Cette liste a été enrichie puisque disposent désormais d‘un accès au registre, notamment :

  • les agents de la police nationale chargés de la police des jeux ;
  • les magistrats du Parquet européen ;
  • les membres de la commission nationale des sanctions, etc.

S’agissant des personnes disposant d’un accès partiel

D’autres personnes peuvent également avoir accès à certaines informations du registre des bénéficiaires effectifs, à savoir les données relatives :

  • à l’identité des bénéficiaires effectifs (nom, nom d’usage, pseudonyme, prénoms, mois et année de naissance, État de résidence) ;
  • à la chaîne de propriété, aux données historiques et à la nationalité des bénéficiaires effectifs ;
  • à la nature et à l’étendue des intérêts effectifs détenus par les bénéficiaires effectifs dans l’entité analysée.

Cet accès est conditionné à un intérêt légitime pour la prévention ou la lutte contre le blanchiment de capitaux, ses infractions sous-jacentes ou le financement du terrorisme.

Sont présumées justifier d’un intérêt légitime les personnes, listées ici, ayant un lien, même indirect, à la prévention ou la lutte contre le blanchiment de capitaux, ses infractions sous-jacentes ou le financement du terrorisme, à savoir notamment :

  • les personnes agissant à des fins journalistiques, à des fins de signalement ou pour toute autre forme d’expression médiatique ;
  • les organismes à but non lucratif ;
  • les chercheurs universitaires ;
  • les administrations de l’État, les collectivités territoriales, leurs établissements publics ;
  • les personnes ayant des obligations de vigilance ;
  • les parlementaires, etc.

L’existence d’un intérêt légitime de la personne souhaitant accéder au registre des bénéficiaires effectifs est déterminée en tenant compte :

  • de sa fonction ou de son emploi ;
  • de son lien avec l’entité juridique dont les informations sont demandées, sauf pour les journalistes, les organismes à but non lucratif et les chercheurs ayant un lien, même indirect, avec la prévention ou la lutte contre le blanchiment de capitaux, ses infractions sous-jacentes ou le financement du terrorisme.

Accéder au registre des bénéficiaires effectifs : comment faire ?

Concrètement, une demande doit être formulée soit à l’Institut national de la propriété industrielle (INPI), via le guichet unique, soit au greffe du tribunal de commerce compétent.

Notez que le silence gardé à l’expiration du délai d’examen vaut rejet de la demande.

S’agissant des demandes déposées à partir du 10 novembre 2026, l’autorité saisie aura un délai de 12 jours ouvrables pour statuer sur la demande.

Ce délai pourra être allongé en raison soit d’un nombre élevé de demandes d’accès aux informations sur les bénéficiaires effectifs, soit pour obtenir des éléments supplémentaires pour l’examen de la demande.

Une demande d’accès à des informations ne peut être refusée que pour l’une des raisons suivantes :

  • le demandeur n’a pas fourni toutes les informations ou documents nécessaires ;
  • son intérêt légitime n’a pas été démontré ;
  • il existe des indices sérieux que les informations soient utilisées :
    • à des fins autres que celles pour lesquelles elles ont été demandées ;
    • ou à des fins dépourvues de lien avec la prévention du blanchiment de capitaux, de ses infractions sous-jacentes ou du financement du terrorisme ;
  • l’intérêt légitime à accéder aux informations sur les bénéficiaires effectifs reconnu par le registre central d’un autre État membre de l’Union européenne (UE) ne s’applique pas dans le cadre de la demande déposée en France ;
  • le demandeur se trouve dans un pays tiers à l’UE et la réponse à la demande d’accès aux informations ne serait pas conforme au RGPD en matière de transferts de données à caractère personnel vers des pays tiers ou à des organisations internationales.

Dans le cas où la demande d’accès est acceptée par l’INPI ou le greffe, le demandeur se voit délivrer un certificat d’accès valable pour une durée de 3 ans.

Notez que ce certificat permettra de réduire, pour les demandes déposées à compter du 10 novembre 2026, le délai d’examen d’une demande de 12 jours à 8 jours.

Si ce certificat allège les procédures de vérifications pour des demandes d’accès postérieures, l’INPI ou le greffe peut toutefois révoquer l’accès si les conditions ne sont plus remplies.

Bénéficiaires effectifs : régulariser la radiation d’une société

Pour rappel, une société peut être radiée du registre du commerce et des sociétés (RCS) si elle n’a pas déclaré ou mis en conformité les informations de ses bénéficiaires effectifs, malgré les relances du greffe.

Cependant, la société peut demander le « rapport de radiation », c’est-à-dire la fin de cette sanction, en démontrant qu’elle a régularisé sa situation administrative.

Une fois la demande déposée, le greffe procède ou refuse le rapport de radiation. Cette décision est adressée au demandeur contre un récépissé ou par lettre recommandée avec demande d’avis de réception.

En cas de refus, le demandeur a alors 15 jours pour saisir le président du tribunal pour obtenir le rapport de la radiation.

Registre des bénéficiaires effectifs : un accès réglementé – © Copyright WebLex