Articles

Code de la route : l’épreuve théorique facilitée pour les handicaps auditifs !

Code de la route : l’épreuve théorique facilitée pour les handicaps auditifs ! 600 400

Les modalités de l’épreuve théorique du code de la route ont été revues afin de la rendre plus accessible pour les personnes sourdes ou malentendantes. Quelles sont ces nouveautés ?

Code de la route : des questions et des réponses déjà traduites en langue des signes françaises (LSF)

Jusqu’à présent, l’épreuve théorique générale (ETG) ou moto (ETM) se déroule, pour les candidats sourds ou malentendants, dans un bureau d’éducation routière (BER) avec un inspecteur du permis de conduire et de la sécurité routière (IPCSR) et un traducteur en langue des signes assermenté qui traduit en direct les questions et les réponses possibles.

L’épreuve théorique du code de la route va prochainement être disponible sous un nouveau format. Les questions seront présentées avec des diapositives enrichies d’une vidéo enregistrée d’un interprète en LSF. Ce dispositif ne sera disponible que dans les BER.

Pourront en bénéficier les personnes justifiant, au préalable, d’un certificat d’aptitude médicale à la conduite établi par un médecin agréé et validé par la préfecture.

Notez qu’une carte listant les auto-écoles adaptées aux handicaps auditifs sévères est disponible ici.

Code de la route : l’épreuve théorique facilitée pour les handicaps auditifs ! – © Copyright WebLex
Prédation des troupeaux : dérogations pour le tir aux loups

Prédation des troupeaux : dérogations pour le tir aux loups 600 400

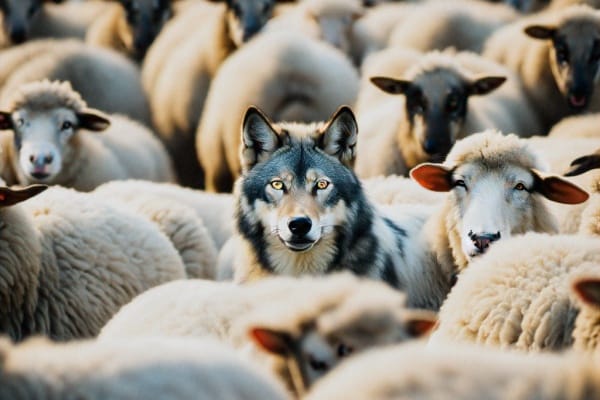
Par principe, les tirs létaux sur les loups sont interdits. Cependant, des dérogations peuvent être accordées pour les éleveurs dont les troupeaux sont menacés…

Une dérogation possible sous réserve de mesures déjà prises

Le loup étant une espèce protégée, il est interdit par principe de porter atteinte à son intégrité.

Cependant, dans certains cas, ils peuvent représenter un danger trop important pour les éleveurs et leurs troupeaux. Des dérogations peuvent donc être accordées par le préfet dans des cas précis.

Ces dérogations concernent les élevages bovins ou équins ayant subi au moins une attaque n’excluant pas la responsabilité d’un loup dans les 12 derniers mois.

Ces dérogations peuvent aussi concerner les élevages n’ayant pas nécessairement subi d’attaque, mais se trouvant dans un territoire particulièrement exposé à ce risque et produisant des analyses technico-économiques territoriales validées par le préfet coordonnateur du plan national d’actions sur le loup.

Cependant, pour que la dérogation soit accordée, il faut en plus que l’élevage puisse justifier de la mise en place de mesures de réduction de la vulnérabilité de leurs troupeaux.

La liste des mesures qui peuvent être prises en compte à ce titre a été publiée. Ainsi, la dérogation pourra être accordée par le préfet si au moins une des mesures suivantes a été prise :

  • vêlages en bâtiment ou en parcs renforcés, ou à proximité immédiate ;
  • élevage d’animaux de moins de 12 mois en parcs renforcés proches des bâtiments d’exploitation ou en bâtiment ;
  • mélange d’âges et de types de bovins et d’équins (pas d’animaux de moins de 12 mois seuls) ;
  • présence de bovins à cornes dans le lot concerné ;
  • regroupement des lots pour constituer des troupeaux plus importants en nombre ;
  • utilisation d’un système d’alerte et intervention humaine : colliers GPS connectés sur les animaux ou utilisation des pièges photos GSM disposés sur les zones de pâturage qui peuvent alerter de la présence des loups ;
  • regroupement nocturne dans une enceinte protégée (en bâtiment ou par une clôture électrique) ;
  • mise en défens (clôtures) des zones dangereuses comme les barres rocheuses ;
  • mise en place de mesures de protection parmi lesquelles le gardiennage renforcé ou la surveillance renforcée, les chiens de protection des troupeaux, les parcs électrifiés ;
  • renforcement du rythme d’inspection des animaux pour atteindre au moins une visite quotidienne ;
  • toute autre mesure découlant d’une analyse technico-économique territoriale validée par le préfet coordonnateur.

Ces changements sont entrés en vigueur le 23 juin 2025.

Prédation des troupeaux : dérogations pour le tir aux loups – © Copyright WebLex

C’est l’histoire d’un employeur qui ne plaisante pas avec la sécurité…

C’est l’histoire d’un employeur qui ne plaisante pas avec la sécurité… 600 400

C’est l’histoire d’un employeur qui ne plaisante pas avec la sécurité…

Un salarié, chargé du contrôle des bagages dans un aéroport, est licencié pour faute grave par son employeur après avoir constaté un manquement à son obligation de contrôle grâce au système de vidéosurveillance… 

« Preuve illicite ! », pour ce salarié : cette utilisation du système de vidéosurveillance n’est pas conforme au RGPD puisque sa finalité première est d’assurer la sécurité des passagers et non de surveiller les salariés. « Justement ! », rétorque l’employeur : le manquement grave constaté est de nature à compromettre la sécurité des passagers. De ce fait, les données recueillies grâce au système de vidéosurveillance, dès lors conforme au RGPD, peuvent ici légitimement servir à prouver le licenciement pour faute grave… 

Ce qui convainc le juge, qui valide le licenciement : parce que la faute invoquée compromet la sécurité des voyageurs, l’employeur peut se servir de la vidéosurveillance, conforme ici au RGPD, et destinée à assurer cette sécurité pour fonder le licenciement !

La petite histoire du jour – © Copyright WebLex

C’est l’histoire d’un employeur qui ne plaisante pas avec la sécurité…

C’est l’histoire d’un employeur qui ne plaisante pas avec la sécurité… 600 400

C’est l’histoire d’un employeur qui ne plaisante pas avec la sécurité…

Un salarié, chargé du contrôle des bagages dans un aéroport, est licencié pour faute grave par son employeur après avoir constaté un manquement à son obligation de contrôle grâce au système de vidéosurveillance… 

« Preuve illicite ! », pour ce salarié : cette utilisation du système de vidéosurveillance n’est pas conforme au RGPD puisque sa finalité première est d’assurer la sécurité des passagers et non de surveiller les salariés. « Justement ! », rétorque l’employeur : le manquement grave constaté est de nature à compromettre la sécurité des passagers. De ce fait, les données recueillies grâce au système de vidéosurveillance, dès lors conforme au RGPD, peuvent ici légitimement servir à prouver le licenciement pour faute grave… 

Ce qui convainc le juge, qui valide le licenciement : parce que la faute invoquée compromet la sécurité des voyageurs, l’employeur peut se servir de la vidéosurveillance, conforme ici au RGPD, et destinée à assurer cette sécurité pour fonder le licenciement !

La petite histoire du jour – © Copyright WebLex

Urssaf : nouvelles mesures d’urgence en raison des intempéries et inondations

Urssaf : nouvelles mesures d’urgence en raison des intempéries et inondations 2560 1978

Face aux inondations survenues récemment en Alsace, Champagne-Ardenne et Aquitaine, l’URSSAF active les mesures d’urgence pour les employeurs et travailleurs indépendants impactés.

Une aide de l’URSSAF pour les employeur

Consciente des perturbations d’activité occasionnées par les récentes intempéries, l’URSSAF fait savoir qu’elle pourra accorder des reports de paiement des cotisations par l’octroi de délais supplémentaires.

Ainsi, les pénalités et majorations de retard dues dans ce cadre feront l’objet d’une remise.

Si vous souhaitez en bénéficier, il vous suffit de contacter l’URSSAF, via votre espace personnel ou par téléphone au 3957. 

Une aide de l’URSSAF pour les travailleurs indépendants et praticiens auxiliaires médicaux

Comme pour les employeurs, les travailleurs indépendants victimes des intempéries peuvent bénéficier de ce même report de paiement des cotisations.

Là encore, il suffit de contacter l’URSSAF, via son espace personnel ou par téléphone au 3698. 

Par ailleurs, ils peuvent faire appel au conseil de la protection sociale des travailleurs indépendants (CPSTI) qui met une aide financière en place. Pour mémoire, cette aide financière, appelée « fonds Catastrophes et Intempéries », permet d’accompagner les travailleurs indépendants actifs qui se trouvent dans une situation temporairement compliquée rendant difficile le paiement des cotisations et contributions sociales.

Sous réserve de respecter les critères du référentiel CPSTI, les bénéficiaires pourront obtenir jusqu’à 2 000 € dans un délai de 8 jours à compter de la réception du formulaire.

Notez toutefois qu’en raison de demandes massives, le délai de traitement peut être plus long, sans toutefois dépasser les 15 jours. Enfin, les praticiens et auxiliaires médicaux peuvent également bénéficier d’un report des échéances de cotisations grâce à la mise en place d’un délai de paiement. Les modalités de mise en place de l’aide d’action sociale sont à retrouver auprès de :

  • la Carmf pour les médecins ;
  • la CARCDSF pour les chirurgiens-dentistes ou sages-femmes ;
  • la CARPIMKO pour les infirmiers libéraux, kinésithérapeutes, orthophonistes, orthoptistes ou pédicures-podologue.

Urssaf : nouvelles mesures d’urgence en raison des intempéries et inondations – © Copyright WebLex

Taxe sur les conventions d’assurance : une question de taux !

Taxe sur les conventions d’assurance : une question de taux ! 600 400

Les conventions d’assurance conclues avec un assureur donnent lieu au paiement annuel de la taxe sur les conventions d’assurance (TSCA) dont le taux varie en fonction de l’objet du contrat. Un taux qui va confronter un assureur à l’administration fiscale dans une affaire récente…

Conventions d’assurance : taxées à 9 % ou 18 % ?

Pour rappel, toute convention d’assurance conclue avec une société ou une compagnie d’assurance donne lieu au paiement annuel de la taxe sur les conventions d’assurance (TSCA). Cette taxe sert, notamment, à financer les services départementaux d’incendie et de secours, la Caisse nationale des allocations familiales (CAF), etc.

Le tarif de la TSCA diffère selon l’objet du contrat d’assurance. Il est de 9 % pour toutes les assurances qui ne sont pas expressément soumises à un autre tarif. Une question de taux en réalité sujette à interprétation…

Dans une récente affaire, une compagnie d’assurance propose une garantie « équipement du conducteur » prévue par un contrat d’assurance multirisques moto/scooter/auto qu’elle commercialise.

Suite à un contrôle fiscal, elle se voit réclamer un supplément de taxe sur les conventions d’assurance qu’elle refuse de payer. En cause ? Le calcul de cette taxe et, plus précisément, le taux appliqué par l’administration fiscale.

La compagnie d’assurance constate, en effet, que l’administration fiscale applique le taux de 18 %, lequel est dédié aux assurances contre les risques de toute nature relatifs aux véhicules terrestres à moteur.

Une erreur, selon elle, puisque la garantie « équipement du conducteur » qu’elle commercialise ne couvre que les effets de protection du conducteur et non les éléments du véhicule lui-même, de sorte qu’elle ne peut pas constituer une assurance contre les risques de toute nature relatifs aux véhicules terrestres à moteur.

Par ailleurs, cette garantie est dissociable des garanties principales du contrat (responsabilité civile, dommages matériels) et n’est donc pas liée directement au risque « véhicule terrestre à moteur ».

Pour la compagnie d’assurance, cette garantie relève donc du taux de 9 %…

Ce que conteste l’administration fiscale, qui rappelle que :

  • la garantie « équipement du conducteur » ne peut être mise en jeu que lors d’un accident de la circulation impliquant un véhicule terrestre à moteur ;
  • même si cette garantie ne concerne pas le véhicule lui-même, elle est directement liée à un sinistre de nature routière.

En outre, le taux de 18 % vise toutes les assurances liées aux risques relatifs aux véhicules terrestres à moteur, et pas seulement celles qui couvrent les véhicules ou leur responsabilité civile. Il suffit que la garantie soit mobilisée à l’occasion d’un sinistre mettant en cause un véhicule terrestre à moteur.

Ce que confirme le juge qui valide le redressement fiscal : la garantie « équipement du conducteur » ne peut pas être activée en dehors d’un accident de la circulation ; partant de là, elle est indissociable du risque « véhicule terrestre à moteur » et reste soumise à la TSCA au taux de 18 %, et non au taux de droit commun de 9 %.

Taxe sur les conventions d’assurance : une question de taux ! – © Copyright WebLex

Divorce et impôts : qui paie ?

Divorce et impôts : qui paie ? 600 400

En instance de divorce, un particulier se voit réclamer, au titre de la solidarité fiscale entre époux, le paiement du solde de l’impôt sur le revenu dû par le foyer qu’il formait avec son ex-conjoint. Percevant des revenus nettement inférieurs à ceux de son « futur ex-conjoint » et rencontrant des difficultés financières, il demande une décharge de solidarité auprès de l’administration fiscale afin de réduire, à proportion de ses propres revenus, le montant de l’impôt dont il est redevable.

Mais remplit-il les conditions pour demander cette décharge de solidarité ?

La bonne réponse est…
Oui

Par principe, les époux mariés (quel que soit leur régime matrimonial) et les partenaires de Pacs sont, toutes conditions remplies, solidaires concernant le paiement des dettes fiscales. De plus, la solidarité s’applique en cas de rupture de la vie commune, pendant la procédure de divorce et même après le divorce, s’il reste un reliquat à payer au titre de l’imposition commune. 

Toutefois, il est possible de demander à l’administration fiscale une « décharge de solidarité », pour échapper à l’obligation commune de payer l’impôt. Pour l’obtenir, il faut prouver : 

  • qu’il y a rupture de la vie commune ;
  • que les obligations fiscales du demandeur sont remplies depuis la rupture de la vie commune ;
  • qu’il existe une disproportion marquée entre la dette fiscale et sa situation financière.