Articles

Solidité des habitations : une aide financière en expérimentation

Solidité des habitations : une aide financière en expérimentation 600 400

Plus de 3 millions : c’est le nombre de maisons individuelles exposées en France au phénomène retrait-gonflement des argiles (RGA) qui provoque des fissures, voire des désordres pouvant compromettre la solidité des habitations. Dans une logique d’adaptation de l’habitat, l’État lance une aide financière dans le cadre d’une expérimentation menée sur 11 départements afin de financer les diagnostics et les travaux préventifs. Voilà qui mérite quelques explications…

Une subvention expérimentale pour le diagnostic et les travaux

Chaque année, les épisodes de sécheresse et de réhydratation des sols fragilisent des centaines de milliers de maisons en France. Cela se manifeste par l’apparition de fissures et de désordres qui affectent la solidité des habitations et la sécurité des personnes.

Cette situation se traduit par une part croissante de 70 % du coût des indemnisations Cat Nat (catastrophes naturelles) liées aux bâtiments résultant du retrait-gonflement des argiles (RGA) sur les 5 dernières années.

Parce que les épisodes de sécheresse vont se multiplier, l’État expérimente sur 11 départements particulièrement concernés par le RGA une aide financière afin de subventionner, sous conditions, les diagnostics de vulnérabilité des maisons et les travaux préventifs.

L’objectif de cette expérimentation est, en plus d’adapter ces habitations, d’identifier les solutions préventives les plus efficaces dans une réflexion de généralisation du dispositif.

Éligibilité des bâtiments

Sont éligibles les bâtiments à usage d’habitation situés :

  • dans zone d’exposition forte au phénomène de mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols argileux ;
  • et dans les départements de l’Allier, des Alpes-de-Haute-Provence, de Dordogne, du Gers, de l’Indre, du Lot-et-Garonne, de la Meurthe-et-Moselle, du Nord, du Puy-de-Dôme, du Tarn ou du Tarn-et-Garonne.

Ces habitations doivent, à la date de notification de la décision d’octroi de l’aide, être :

  • achevées depuis au moins 15 ans ;
  • couvertes par un contrat d’assurance habitation ;
  • non mitoyennes ;
  • de 2 niveaux maximum.

De plus, elles ne doivent pas présenter de désordres architecturaux ou des fissures sur les murs intérieurs, les doublages et les cloisons dont l’écartement ne dépasse pas 1 millimètre.

Ne sont, en outre, pas éligibles à l’aide financière les bâtiments ayant :

  • subi des dommages structuraux susceptibles de compromettre la solidité du bâtiment et la sécurité de l’habitation ;
  • été indemnisés par leur assureur dans le cas d’un sinistre lié aux mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols, reconnu au titre du régime d’indemnisation des catastrophes naturelles :
    • soit lorsque cette indemnisation est intervenue après le 30 juin 2025 ;
    • soit lorsque cette indemnisation est intervenue entre le 1er juillet 2015 et le 30 juin 2025 et que l’indemnisation reçue a été supérieure à 10 000 € TTC.

L’aide financière

L’aide financière proposée par l’État prendra la forme d’une subvention avec 2 volets :

  • un 1er volet concernant la phase « études » qui comprend l’assistance à maîtrise d’ouvrage de la phase étude et la réalisation du diagnostic de vulnérabilité du bâtiment ;
  • un 2d volet concernant la phase « travaux » qui comprend l’assistance à maîtrise d’ouvrage de la phase travaux et la réalisation des travaux préconisés par le diagnostic de vulnérabilité.

Chaque phase fait l’objet d’une décision spécifique délivré par le département.

Le montant de l’aide est calculé en fonction des ressources et de la composition du ménage, dont la classification est disponible ici.

Concernant le montant des subventions, le financement pourra atteindre :

  • jusqu’à 90 % des frais, plafonné à 2 000 €, pour la « phase études » ;
  • jusqu’à 80 % des frais, plafonné à 15 000 €, pour la « phase travaux » ;

Notez que la plateforme permettant de déposer une demande ouvrira au mois d’octobre 2025 sur la plateforme Démarches Simplifiées. Le déploiement des diagnostics et des travaux sera lancé fin 2025.

Solidité des habitations : une aide financière en expérimentation – © Copyright WebLex
Panneaux solaires et TVA à taux réduit : les critères d’application sont dévoilés !

Panneaux solaires et TVA à taux réduit : les critères d’application sont dévoilés ! 600 400

La loi de finances pour 2025 a étendu l’application de la TVA à 5,5 % aux ventes et installations, dans les logements, des équipements de production d’électricité utilisant l’énergie radiative du soleil dont la conception et les caractéristiques répondent à des critères qui viennent d’être dévoilés…

TVA à 5,5 % pour les équipements de production d’électricité : publication des critères à respecter

Pour rappel, il existe plusieurs taux de TVA applicables en France, à savoir un taux dit de droit commun à 20 % et des taux réduit dont les taux sont fixés à 10 %, 5,5 % et 2,1 %, selon des listes de prestations de ventes ou de services définies par la réglementation.

La loi de finances pour 2025 a ajouté à la liste des prestations soumises au taux de 5,5 % la livraison et l’installation, dans les logements, d’équipements de production d’électricité utilisant l’énergie radiative du soleil d’une puissance inférieure ou égale à 9 kilowatts-crête dont la conception et les caractéristiques répondent à des critères précis permettant d’atteindre tout ou partie des objectifs suivants : • la consommation d’électricité sur le lieu de production ;

  • l’efficacité énergétique ;
  • la durabilité ou la performance environnementale.

Le taux de TVA de 5,5 % sera applicable à ces nouvelles opérations à compter du 1er octobre 2025. Les critères qui donnent droit à l’application du taux réduit de la TVA, à partir du 1er octobre 2025, viennent d’être publiés et sont disponibles ici.

Panneaux solaires et TVA à taux réduit : les critères d’application sont dévoilés ! – © Copyright WebLex

Mayotte : une aide financière pour les entreprises renouvelée

Mayotte : une aide financière pour les entreprises renouvelée 600 400

Afin de soutenir la reconstruction de Mayotte après le cyclone Chido, l’État renouvelle une aide financière à destination des entreprises mahoraises pour les mois de février et de mars 2025. Quelles sont les conditions ?

Un soutien financier pour les pertes de février et mars 2025

L’État met en place une aide financière pour les mois de février et mars 2025 à destination des entreprises particulièrement touchées par les conséquences économiques résultant du cyclone Chido.

Sont concernées les entreprises au sens large, c’est-à-dire aussi bien les sociétés que les entrepreneurs individuels.

Notez que les associations passibles de l’impôt sur les sociétés sont également éligibles à cette aide.

Conditions d’éligibilité

Seules les entreprises résidant fiscalement en France et ayant leur siège social et leur activité économique à Mayotte sont concernées.

Tout d’abord, les entreprises doivent respecter plusieurs conditions administratives et de calendrier, à savoir

  • elles sont inscrites au 31 octobre 2024 au répertoire national des entreprises et de leurs établissements ;
  • la date de début de leur activité a été déclarée dans ce même répertoire au plus tard le 31 octobre 2024 ;
  • elles n’étaient ni dissoutes, ni radiées au 30 juin 2025 ;
  • elles étaient au 31 octobre 2024 à jour de leurs obligations déclaratives fiscales ;
  • elles n’ont pas au 31 octobre 2024 de dettes fiscales impayées.

Notez que ne sont pas prises en compte les dettes fiscales qui :

  • ont été réglées ou sont couvertes par un plan de règlement respecté à la date de la demande d’aide ;
  • sont inférieures ou égales à 1 500 € ;
  • font l’objet d’un contentieux au 31 octobre 2024 relatif à leur existence ou leur montant qui n’a pas encore fait l’objet d’une décision définitive.

Ensuite, elles doivent respecter des critères de taille, à savoir :

  • elles emploient moins de 250 salariés ;
  • le montant de leur chiffre d’affaires annuel de l’exercice clos en 2023 est inférieur à 50 M € ou le total de bilan n’excède pas 43 M €.

Pour les entreprises n’ayant pas d’exercice clos en 2023, le chiffre d’affaires mensuel moyen compris entre la date de création de l’entreprise et le 31 octobre 2024 doit être inférieur à 4 166 667 € ;

Notez que ces critères sont appréciés au niveau du groupe lorsque l’entreprise contrôle ou est contrôlée par une ou plusieurs personnes ou sociétés.

Enfin, elles doivent respecter des critères financiers :

  • elles ne se trouvaient pas en procédure de redressement ou de liquidation judiciaire au 31 octobre 2024 ;
  • elles ont subi une perte d’au moins 30 % entre la moyenne mensuelle du chiffre d’affaires de l’exercice clos en 2022 et le chiffre d’affaires réalisé au cours du mois éligible ou, pour les entreprises n’ayant pas d’exercice clos en 2022, une perte d’au moins 30 % entre le chiffre d’affaires réalisé en novembre 2024 et celui réalisé au cours du mois éligible.

Montant de l’aide

Concrètement, l’aide financière prendra la forme d’une subvention qui s’élèvera, sous réserve du respect des plafonds prévus par la règlementation européenne, à :

  • 20 % de leur perte pour les entreprises ayant un exercice clos en 2022, plafonné à 20 000 € ;
  • 1 000 € pour chaque mois éligible pour les entreprises qui n’ont pas d’exercice clos en 2022. Dépôt de la demande d’aide La demande d’aide doit être effectuée par voie dématérialisée, au plus tard le dernier jour du mois suivant la mise en ligne du formulaire de demande.

Cette demande, traitée par les services de la direction générale des finances publiques, doit comporter une déclaration sur l’honneur attestant l’exactitude des informations déclarées et de l’éligibilité de l’entreprise, ainsi que les coordonnées bancaires pour le versement de l’aide.

Mayotte : une aide financière pour les entreprises renouvelée – © Copyright WebLex

Fabrication, commerce, et détention d’armes blanches : les nouveautés à connaitre

Fabrication, commerce, et détention d’armes blanches : les nouveautés à connaitre 600 400

Les objets pouvant être utilisés comme des armes font l’objet de restrictions à la vente. Le cadre réglementaire de ce type de vente a été durci et de nouvelles obligations s’imposent aux commerçants…

Fabrication, commerce, et détention d’armes blanches : les nouveautés à connaitre

Les commerçants qui mettent en vente des armes blanches, ainsi que leurs fabricants, doivent prendre un certain nombre de mesures afin d’assurer la sécurité de leur clientèle et plus largement du grand public.

Parmi les mesures de sécurité qui doivent être prises, un renforcement est opéré en ce qui concerne les armes de catégorie D-a, c’est-à-dire « tous objets pouvant constituer une arme dangereuse pour la sécurité publique ».

Sont notamment cités à titre d’exemple dans cette catégorie les armes non à feu camouflées, les couteaux, les poignards, les matraques, les couteaux-papillons ou les armes blanches de jet.

Les armes de la catégorie D-a doivent désormais, dès lors qu’elles sont exposées en vitrine ou détenues dans des locaux accessibles au public, être enchainées par passage d’une chaîne ou d’un câble dans des pontets, la chaîne ou le câble étant fixés au mur.

En parallèle, il faut noter que de nouvelles armes entrent dans la catégorie A et, à ce titre, elles deviennent interdites à la détention.

C’est le cas :

  • des couteaux, coutelas et machettes, à lame fixe disposant d’un côté tranchant, d’une extrémité pointue, d’un côté dentelé et présentant en complément soit plus d’un trou dans la lame, soit plusieurs pointes acérées ;
  • des armes contondantes dites « coups de poing américains » d’un modèle postérieur au 1ᵉʳ janvier 1900 qui par leur conception permettent à quatre doigts d’être protégés et de maintenir l’arme tout en accentuant l’efficacité vulnérante de la frappe.

Du fait de ce nouveau classement, les personnes qui détiennent de telles armes disposent d’un délai de 3 mois pour les remettre à l’État afin qu’elles soient détruites. À défaut, une peine de 75 000 € d’amende et de 1 an d’emprisonnement est encourue.

Les personnes qui fabriquaient ou commercialisaient ces armes avant leur nouveau classement ont jusqu’au 7 mars 2026 pour faire la demande d’agrément d’armurier ou demander l’autorisation d’ouverture d’un commerce de détail d’armes. Ces demandes se font auprès de la préfecture du département.

Si elles n’obtiennent pas l’agrément ou l’autorisation, elles disposeront d’un délai de 3 mois pour céder leurs armes à des professionnels dument agréés ou autorisés.

Enfin, il faut noter que les personnes qui commercialisent des armes, autres que celles relevant des catégories A, B, C, Da, Dh et Di (rappel des catégories), doivent procéder à un nouvel affichage dans leurs lieux de vente et d’exposition.

Le modèle de cet affichage peut être retrouvé ici.

Les professionnels ont jusqu’au 7 mars 2026 pour se mettre en conformité vis-à-vis de cet affichage. Après ce délai, une amende pouvant aller jusqu’à 750 € pourra être prononcée en cas de non-conformité.

Fabrication, commerce, et détention d’armes blanches : les nouveautés à connaitre – © Copyright WebLex

Chiropracteurs : rattrapage pour la formation continue

Chiropracteurs : rattrapage pour la formation continue 600 400

La profession de chiropracteur est encadrée par une réglementation spéciale, laquelle prévoit notamment une obligation de formation continue. Cependant, en 2024, le dispositif qui organisait cette formation a été annulé car trop imprécis : le Gouvernement propose donc une nouvelle organisation de cette formation continue…

Réorganisation de la formation continue des chiropracteurs

La profession de chiropracteur est encadrée par la loi relative aux malades et à la qualité des soins de 2002. Cette loi prévoit que les professionnels doivent obligatoirement suivre une formation continue pour maintenir la qualité de leurs prestations.

En 2022, le Gouvernement a proposé une nouvelle organisation de cette formation. Cependant, jugée trop peu précise, elle a été annulée en 2024, contraignant le Gouvernement à en soumettre une nouvelle aujourd’hui.

Les professionnels concernés par cette obligation sont ceux détenant un diplôme de chiropraxie et n’étant en parallèle pas diplômés pour l’exercice des professions de médecins, sages-femmes, infirmiers ou masseurs-kinésithérapeutes.

L’obligation de formation continue est satisfaite par le suivi de 30 heures de formation sur une période de 3 années consécutives.

Les actions admises pour le compte de ces heures sont les suivantes :

  • la participation à des actions de formation portant sur les thématiques citées ici en annexe ;
  • des activités d’encadrement de stage, de maîtrise de stage et de tutorat d’étudiants formés en stage clinique chiropratique, dans le cadre de la formation initiale délivrée par un établissement agréé ;
  • la participation à des réunions de revue bibliographique, à condition que la revue soit indexée à des bases de données bibliographiques nationales ou internationales ayant un lien avec l’activité professionnelle de chiropracteur.

Pour les professionnels déjà en exercice au 1er janvier 2026, la période de 3 ans démarre à cette date

Pour les autres, c’est la date de leur enregistrement auprès de l’agence régionale de santé (ARS) qui marque le début de la période de 3 ans.

Chiropracteurs : rattrapage pour la formation continue – © Copyright WebLex

Mayotte : une aide financière pour les entreprises renouvelée

Mayotte : une aide financière pour les entreprises renouvelée 600 400

Afin de soutenir la reconstruction de Mayotte après le cyclone Chido, l’État renouvelle une aide financière à destination des entreprises mahoraises pour les mois de février et de mars 2025. Quelles sont les conditions ?

Un soutien financier pour les pertes de février et mars 2025

L’État met en place une aide financière pour les mois de février et mars 2025 à destination des entreprises particulièrement touchées par les conséquences économiques résultant du cyclone Chido.

Sont concernées les entreprises au sens large, c’est-à-dire aussi bien les sociétés que les entrepreneurs individuels.

Notez que les associations passibles de l’impôt sur les sociétés sont également éligibles à cette aide.

Conditions d’éligibilité

Seules les entreprises résidant fiscalement en France et ayant leur siège social et leur activité économique à Mayotte sont concernées.

Tout d’abord, les entreprises doivent respecter plusieurs conditions administratives et de calendrier, à savoir

  • elles sont inscrites au 31 octobre 2024 au répertoire national des entreprises et de leurs établissements ;
  • la date de début de leur activité a été déclarée dans ce même répertoire au plus tard le 31 octobre 2024 ;
  • elles n’étaient ni dissoutes, ni radiées au 30 juin 2025 ;
  • elles étaient au 31 octobre 2024 à jour de leurs obligations déclaratives fiscales ;
  • elles n’ont pas au 31 octobre 2024 de dettes fiscales impayées.

Notez que ne sont pas prises en compte les dettes fiscales qui :

  • ont été réglées ou sont couvertes par un plan de règlement respecté à la date de la demande d’aide ;
  • sont inférieures ou égales à 1 500 € ;
  • font l’objet d’un contentieux au 31 octobre 2024 relatif à leur existence ou leur montant qui n’a pas encore fait l’objet d’une décision définitive.

Ensuite, elles doivent respecter des critères de taille, à savoir :

  • elles emploient moins de 250 salariés ;
  • le montant de leur chiffre d’affaires annuel de l’exercice clos en 2023 est inférieur à 50 M € ou le total de bilan n’excède pas 43 M €.

Pour les entreprises n’ayant pas d’exercice clos en 2023, le chiffre d’affaires mensuel moyen compris entre la date de création de l’entreprise et le 31 octobre 2024 doit être inférieur à 4 166 667 € ;

Notez que ces critères sont appréciés au niveau du groupe lorsque l’entreprise contrôle ou est contrôlée par une ou plusieurs personnes ou sociétés.

Enfin, elles doivent respecter des critères financiers :

  • elles ne se trouvaient pas en procédure de redressement ou de liquidation judiciaire au 31 octobre 2024 ;
  • elles ont subi une perte d’au moins 30 % entre la moyenne mensuelle du chiffre d’affaires de l’exercice clos en 2022 et le chiffre d’affaires réalisé au cours du mois éligible ou, pour les entreprises n’ayant pas d’exercice clos en 2022, une perte d’au moins 30 % entre le chiffre d’affaires réalisé en novembre 2024 et celui réalisé au cours du mois éligible.

Montant de l’aide

Concrètement, l’aide financière prendra la forme d’une subvention qui s’élèvera, sous réserve du respect des plafonds prévus par la règlementation européenne, à :

  • 20 % de leur perte pour les entreprises ayant un exercice clos en 2022, plafonné à 20 000 € ;
  • 1 000 € pour chaque mois éligible pour les entreprises qui n’ont pas d’exercice clos en 2022. Dépôt de la demande d’aide La demande d’aide doit être effectuée par voie dématérialisée, au plus tard le dernier jour du mois suivant la mise en ligne du formulaire de demande.

Cette demande, traitée par les services de la direction générale des finances publiques, doit comporter une déclaration sur l’honneur attestant l’exactitude des informations déclarées et de l’éligibilité de l’entreprise, ainsi que les coordonnées bancaires pour le versement de l’aide.

Mayotte : une aide financière pour les entreprises renouvelée – © Copyright WebLex

Taux réduit de TVA : plus de flexibilité pour la presse !

Taux réduit de TVA : plus de flexibilité pour la presse ! 600 400

Si la vente de journaux et écrits périodiques bénéficie d’un avantage fiscal prenant la forme d’un taux réduit de TVA, pour autant cela n’est pas sans conditions. L’une d’entre elles vient tout juste d’être assouplie : laquelle ?

Presse et journaux : un taux de TVA réduit sous conditions allégées

Pour rappel, la vente de journaux et écrits périodiques, physiques ou numériques, qui présentent un lien direct avec l’actualité sont soumises à la TVA au taux de 2,1 % dans les départements de la France métropolitaine et de 1,05 % dans les départements de la Guadeloupe, de la Martinique et de la Réunion.

Pour bénéficier de ce taux réduit, les journaux et écrits périodiques présentant un lien direct avec l’actualité, apprécié au regard de l’objet de la publication, doivent remplir certaines conditions telles que :

  • présenter un contenu original composé d’informations ayant fait l’objet d’un traitement à caractère journalistique ;
  • avoir un caractère d’intérêt général quant à la diffusion de la pensée : instruction, éducation, information, récréation du public ;
  • satisfaire aux obligations sur la liberté de la presse :
  • paraître régulièrement au moins une fois par trimestre sans qu’il puisse y avoir un intervalle supérieur à quatre mois entre deux parutions ;
  • faire l’objet d’une vente effective au public, au numéro ou par abonnement, à un prix marqué ayant un lien réel avec les coûts, sans que la livraison du journal ou périodique considéré soit accompagnée de la fourniture gratuite ou payante de marchandises ou de prestations de services n’ayant aucun lien avec l’objet principal de la publication ;
  • avoir au plus les deux tiers de leur surface consacrés aux annonces classées, sans que ces dernières excèdent la moitié de la surface totale, à la publicité et aux annonces judiciaires et légales ;
  • respecter l’obligation d’information du lecteur quant à l’identification des publicités publiées ;
  • ne pas être susceptible de choquer le lecteur par une représentation dégradante de la personne humaine portant atteinte à sa dignité et à la décence ou présentant sous un jour favorable la violence.

Pour l’application de la 1re condition, il vient d’être précisé ce qu’il faut entendre par traitement à « caractère journalistique ». Dans ce cadre, le caractère journalistique du traitement de l’information est réputé satisfait lorsqu’il est réalisé par des journalistes professionnels ou lorsqu’il est apporté par des agences de presse agréées.

Par exception, le caractère journalistique du traitement de l’information peut être apprécié au regard de l’objet de la publication, en prenant en compte sa périodicité, la composition de l’équipe rédactionnelle, ainsi que la taille de l’entreprise éditrice.

La nouvelle écriture de la définition du caractère journaliste conduit à ouvrir davantage de flexibilité aux publications pour bénéficier du taux réduit de TVA.

Désormais, une publication pourra bénéficier de cet avantage fiscal même si le traitement de l’information n’est pas réalisé par des journalistes professionnels dès lors qu’elle présente les caractéristiques d’un « vrai » journal compte tenu de la composition de l’équipe, de la taille de l’entreprise éditrice et de la régularité des publications, ce qui permet d’élargir le bénéfice du régime fiscal de la presse à de nouveaux médias.

Taux réduit de TVA : plus de flexibilité pour la presse ! – © Copyright WebLex

Pisciculture marine et concession d’exploitation : des critères à connaître

Pisciculture marine et concession d’exploitation : des critères à connaître 600 400

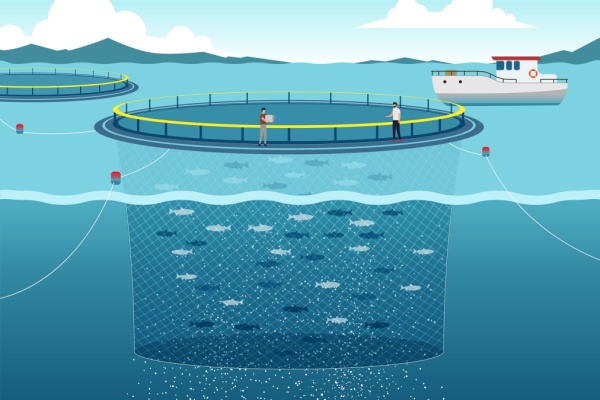
La pisciculture marine est une activité soumise à l’octroi d’une concession délivrée par le préfet permettant l’occupation privative du domaine maritime qui est, par définition, public. Un octroi de concession qui a été élargi par le Gouvernement…

Concession : une meilleure prise en compte de l’exploitation effective

Jusqu’à présent, lorsque l’activité de pisciculture marine est exercée par une société, la concession est accordée sous 2 conditions :

  • la majorité de son capital social est détenue par des personnes physiques titulaires d’un diplôme ou d’un titre homologué exigé pour exercer ce type d’activité ;
  • et au minimum la moitié des dirigeants remplissent également cette condition de capacité professionnelle et assurent en tout ou partie la conduite effective de l’exploitation.

Si cette règle reste en vigueur, le Gouvernement a prévu une 2de hypothèse plus souple. Ainsi, lorsque la concession est demandée pour l’exercice à titre principal d’une activité de pisciculture marine, seules les personnes qui assurent la conduite effective de l’exploitation doivent satisfaire ces conditions de capacité professionnelle. Autrement dit, l’exigence relative aux détenteurs du capital social n’est, ici, plus applicable.

Précisons qu’une activité principale est celle qui procure au chef d’entreprise ou aux dirigeants remplissant les conditions de capacité professionnelle au moins 50 % de leurs revenus professionnels et qui occupe au moins 50 % de leur temps de travail.

Notez également que cette nouvelle règle s’applique non seulement aux concessions à venir, mais également aux concessions d’exploitation de cultures marines en cours de validité au 28 juillet 2025.

Pisciculture marine et concession d’exploitation : des critères à connaître – © Copyright WebLex

C’est l’histoire d’un couple qui estime que « propriétaire » ne rime pas toujours avec « occupant »…

C’est l’histoire d’un couple qui estime que « propriétaire » ne rime pas toujours avec « occupant »… 600 400

C’est l’histoire d’un couple qui estime que « propriétaire » ne rime pas toujours avec « occupant »…

Un couple, propriétaire de 3 gîtes classés en meublés de tourisme dans le Finistère, les loue régulièrement et pour de courtes durées, par l’intermédiaire de sites de location en ligne. Pour 2 de ces gîtes, l’administration fiscale réclame au couple le paiement de la taxe d’habitation…

« Pourquoi ? », s’étonne le couple, qui rappelle que la personne tenue au paiement de la taxe est celle qui « occupe » le gîte au 1er janvier de l’année d’imposition. Or, ici, les gîtes sont loués une grande partie de l’année… Par conséquent, parce qu’ils ne les occupent pas personnellement, le couple estime ne pas avoir à payer cette taxe…

Sauf que ces gîtes sont mis en location pour de courtes durées et pour des périodes que le couple peut choisir d’accepter ou de refuser, constate le juge. Une situation qui permet de considérer qu’au 1er janvier, le couple entendait conserver la disposition des biens une partie de l’année… et qui ne lui permet donc pas d’échapper au paiement de la taxe d’habitation !

La petite histoire du jour – © Copyright WebLex

Congé payé et arrêt maladie : nouvelle étape…

Congé payé et arrêt maladie : nouvelle étape… 600 400

Nouveau revirement en droit social : sous la pression de Bruxelles, le juge français reconnaît désormais le droit des salariés à reporter les jours de congés qui coïncideraient avec ceux d’un arrêt maladie. Une avancée majeure, mais qui laisse planer de nombreuses incertitudes pratiques pour les employeurs comme pour les salariés…

Arrêts maladie pendant le congé payé = vers un report automatique ?

Après son départ à la retraite, une salariée doit rembourser à son employeur une somme, correspondant à un trop-perçu, au titre de l’indemnité de congés payés.

Seul problème : le montant du trop-perçu calculé ne tient pas compte des jours de congés payés durant lesquels la salariée était en arrêt maladie médicalement constaté.

« À tort ! », estime l’employeur : le montant du trop-perçu doit aussi concerner les jours de congés payés durant lesquels la salariée était en arrêt maladie.

Pour étayer sa demande, l’employeur rappelle que, depuis 1996, le juge considère que le salarié qui tombe malade pendant ses congés ne peut pas exiger de reporter ultérieurement les jours de congés dont il n’a pas pu bénéficier du fait d’un arrêt maladie.

Déduire ces jours de congés du trop-perçu revient donc à aller à l’encontre de cette position établie et à permettre à la salariée de reporter les jours de congés dont elle n’a pas pu bénéficier du fait de son état de santé.

« À raison ! », au contraire, réfute la salariée qui invoque le droit de l’Union européenne : la finalité du droit à congé payé est de permettre au salarié de se reposer, laquelle diffère du congé maladie qui est accordé pour qu’il se rétablisse.

Ainsi, conformément à la réglementation européenne, c’est à bon droit que le montant du trop-perçu ne tient pas compte des jours durant lesquels elle était en arrêt maladie.

Ce qui convainc le juge qui, opérant un revirement (retentissant) de jurisprudence, donne raison à la salariée : le trop-perçu ne doit pas tenir compte des jours de congés payés coïncidant avec les jours d’arrêt maladie de la salariée.

Désormais donc, un salarié en arrêt de travail pour maladie durant la période de congés payés a le droit de bénéficier du report ultérieur des jours de congé chevauchant la période d’arrêt de travail pour maladie.

Seule condition exigée par le juge pour ce report : le salarié doit nécessairement notifier à son employeur l’arrêt maladie pendant les congés payés.

Une décision importante qui intervient dans un contexte particulier

Il convient de rappeler qu’à travers une série de décisions rendues en septembre 2023, le juge avait déjà choisi d’aligner sa jurisprudence sur le droit de l’Union en reconnaissant l’acquisition, sous conditions, de congés payés par le salarié en arrêt maladie.

Cette position avait ensuite été consacrée par le législateur avec l’adoption d’une loi en avril 2024, mettant un terme à la controverse relative à l’acquisition des congés payés durant les arrêts maladie … mais laissant en suspens la question du report des jours de congés coïncidant avec un arrêt maladie du salarié.

C’est précisément sur ce point que la Commission européenne est intervenue, en mettant en demeure la France, en juin 2025, de se conformer pleinement au droit de l’Union, sous un délai de 2 mois.

Elle estimait, en effet, que la législation nationale, en refusant le report des congés, était contraire aux exigences européennes et enjoignait le législateur – ou à défaut le juge – de rétablir la conformité.

Prenant les devants, le juge a désormais tranché, en consacrant le droit du salarié à reporter les jours de congés chevauchant une période d’arrêt maladie.

Reste toutefois à déterminer les modalités concrètes de mise en œuvre de cette nouvelle règle : comment le salarié doit-il notifier son arrêt ? Dans quel délai l’employeur doit-il en être informé ? Quelles conséquences en paie ? Le salarié peut-il prétendre à une indemnisation au titre de l’arrêt avant même le report des congés ?

Autant d’interrogations qui, pour l’heure, restent sans réponse…

Congé payé et arrêt maladie : nouveau coup de tonnerre ! – © Copyright WebLex