Articles

Signalisation routière : quelques nouveautés à signaler !

Signalisation routière : quelques nouveautés à signaler ! 600 400

Parce que l’information des obstacles ou des directions est essentielle pour la sécurité routière, une signalisation claire et à jour doit être assurée. Ce qui se traduit ici par quelques nouveautés…

Signalisation routière : un enjeu de sécurité

Plusieurs modifications de la signalisation routière ont été mises en place afin d’améliorer la sécurité sur la route.

D’une part, la signalisation applicable au péage flux libre est précisée. Pour rappel, certaines portions d’autoroutes sont équipées de péages « en flux libre », c’est-à-dire qu’elles sont dépourvues de barrière obligeant les véhicules à s’arrêter pour s’acquitter du prix du passage.

À la place, des portiques détectent le véhicule et collectent les informations nécessaires au paiement du péage, à savoir l’image, la plaque et le modèle du véhicule, ainsi que le lieu et l’heure de son passage.

Le paiement se fait alors :

  • par carte bancaire sur le site de la société d’autoroute ;
  • par carte bancaire ou espèces chez un buraliste ou une maison de presse équipée du système Nirio ;
  • automatiquement par le badge télépéage, sans aucune formalité supplémentaire.

Les nouveaux panneaux rappellent ainsi les moyens de paiement aux conducteurs, ainsi que le délai de 72 heures pour s’acquitter du péage.

De plus, des panneaux pourront indiquer la dernière sortie avant le péage afin de donner la possibilité au conducteur de quitter l’autoroute.

D’autre part, des précisions sur la signalisation des villages étapes sur route bidirectionnelle sont également apportées.

De même, il est également possible à présent d’implanter une flèche lumineuse d’urgence sur la bande d’arrêt d’urgence lors d’une intervention sur la voie de droite et d’intégrer des signaux dynamiques dans la signalisation directionnelle.

Enfin, une signalisation verticale d’information relative à l’interdiction de s’engager sur un passage à niveau s’il y a un risque de s’y retrouver immobilisé est prévue.

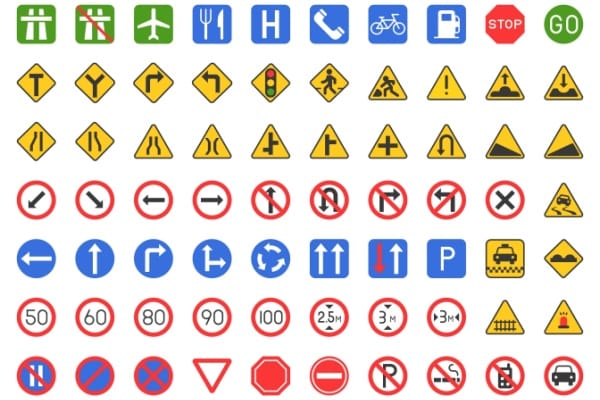
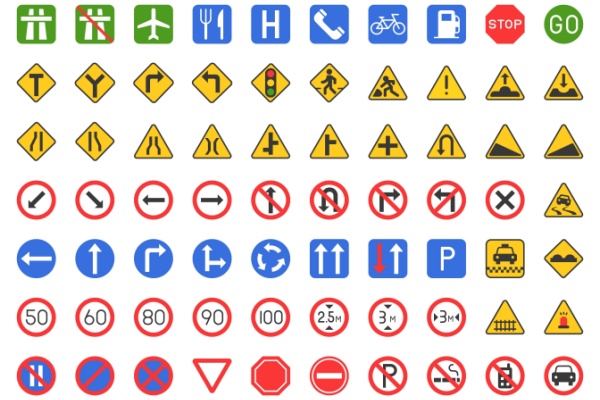
Pour voir concrètement à quoi ressembleront ces nouveautés, cliquez ici.

Signalisation routière : quelques nouveautés à signaler ! – © Copyright WebLex
Fibre optique : les modalités de l’aide financière se précisent…

Fibre optique : les modalités de l’aide financière se précisent… 600 400

Afin de poursuivre le déploiement de la fibre optique sur tout le territoire, l’État a mis en place une aide financière pour prendre en charge tout ou partie des coûts de travaux de raccordement que doivent supporter certains particuliers ou entreprises. Les modalités de mise en œuvre de cette aide étant à présent connues, faisons le point…

Fibre optique : les grandes lignes de l’aide financière

2030 : c’est l’année où le réseau cuivre historique doit définitivement fermer, remplacé par la fibre optique.

Cependant, certains particuliers et professionnels rencontrent des difficultés dans les opérations de raccordement en raison de travaux complémentaires à mener en parties privatives.

L’État a donc mis en place une aide financière pour prendre en charge tout ou partie des coûts de ces travaux, achevés entre le 1er septembre 2025 et le 31 mai 2027, sous réserve :

  • d’être situé dans une commune éligible, dont la liste est disponible ici ;
  • qu’un échec de raccordement au réseau en fibre optique a été constaté en raison de la nécessité de procéder à des travaux en partie privative, par ou pour le compte d’un opérateur de lignes de communications électroniques à très haut débit en fibre optique.

Des conditions propres aux particuliers et aux entreprises sont ensuite prévues.

Concernant les particuliers, sont éligibles les personnes remplissant les conditions cumulatives suivantes :

  • les travaux de raccordement concernent une maison individuelle d’habitation dont le particulier est propriétaire ou locataire ;
  • les travaux concernent sa résidence principale, située dans une commune éligible ;
  • une aide financière n’a pas déjà été attribuée pour raccorder l’habitation au réseau de fibre optique ;
  • le quotient familial du particulier ne dépasse pas 29 316 €.

Concernant les entreprises, sont éligibles aussi bien les entrepreneurs que les sociétés dès lors qu’ils ont une activité économique et que les conditions suivantes sont remplies :

  • le montant de leur chiffre d’affaires annuel constaté lors du dernier exercice clos est inférieur à 2 M € ;
  • l’entreprise compte moins de 10 salariés ;
  • son activité a débuté depuis au moins un an à la date de dépôt de la demande d’aide ;
  • le local à raccorder est situé dans une commune éligible ;
  • une autre aide n’a pas déjà été attribuée pour le raccordement du local ;
  • l’entreprise n’est pas en liquidation judiciaire au jour de la demande.

Mise en œuvre de l’aide financière : 3 forfaits pour 2 catégories de bénéficiaires

C’est l’Agence de services et de paiement (ASP) qui a la charge de la gestion de cette aide. Concrètement, les entreprises et les particuliers doivent déposer leur dossier sur une plateforme dédiée (qui n’est pas encore disponible).

Pour le particulier, son dossier doit comporter :

  • ses papiers d’identité (carte nationale d’identité, passeport, titre de séjour, etc.) ;
  • l’adresse de sa résidence principale devant être raccordée ;
  • une attestation d’échec de raccordement, dont les mentions obligatoires sont listées ici ;
  • son numéro fiscal ;
  • le cas échéant, à la demande de l’ASP, un justificatif de domicile.

Pour l’entreprise, son dossier doit comporter :

  • le numéro du système d’identification du répertoire des établissements ;
  • sa dénomination sociale ;
  • l’adresse de son local devant être raccordé ;
  • une attestation d’échec de raccordement, dont les mentions obligatoires sont listées ici ;
  • une attestation sur l’honneur portant sur le nombre de salariés ;
  • un justificatif visant le représentant légal de l’entreprise avec une copie de ses papiers d’identité.

Concrètement, les travaux pouvant donner droit à l’aide financière sont classés en 3 catégories, dont le détail technique est décrit dans l’annexe disponible ici, en fonction de leur ampleur :

  • les travaux de faible ambleur peuvent donner lieu à une aide de 400 € ;
  • les travaux d’ampleur moyenne peuvent donner lieu à une aide de 800 € ;
  • les gros travaux peuvent donner lieu à une aide de 1 200 €.

Il revient à la personne désignée pour réaliser les travaux de transmettre à l’ASP une demande de remboursement de l’avance de l’aide sur les travaux réalisés. La liste des pièces justificatives est consultable ici.

Fibre optique : les modalités de l’aide financière se précisent… – © Copyright WebLex

Fiscalité des chambres d’hôtes : le couperet est tombé !

Fiscalité des chambres d’hôtes : le couperet est tombé ! 600 400

Si le Gouvernement a confirmé que les chambres d’hôtes bénéficient du même régime micro-BIC que les locations de meublés de tourisme classés, cela n’est pas sans en mécontenter plus d’un. Un mécontentement porté devant le juge à qui il est désormais demandé de trancher. Et le couperet vient de tomber…

Fiscalité des chambres d’hôtes : fin des débats

Pour rappel, le régime micro-BIC a été modifié depuis le 1er janvier 2025 selon les modalités suivantes :

  • pour les loueurs de meublés de tourisme non classés : le seuil d’application du régime micro-BIC est abaissé à 15 000 € pour les revenus 2025 (77 700 € en 2024) et le taux d’abattement forfaitaire est de 30 % (50 % en 2024) ;
  • pour les loueurs de meublés de tourisme classés : le seuil d’application du régime micro-BIC est abaissé pour les revenus 2025 à 77 700 € (contre 188 700 € en 2024) avec un taux d’abattement de 50 % (71 % en 2024) ;
  • pour les entreprises dont le commerce principal est de vendre des marchandises, objets, fournitures et denrées à emporter ou à consommer sur place ou de fournir le logement, à l’exclusion de la location directe ou indirecte de locaux d’habitation meublés ou destinés à être loués meublés : le seuil d’application du régime micro-BIC est de 188 700 € et le taux d’abattement est de 71 %.

Mais la question s’était posée de savoir quel était le sort fiscal des chambres d’hôtes. Une question qui a justement été posée au Gouvernement, lequel a confirmé que les chambres d’hôtes bénéficient du même régime micro-BIC que les locations de meublés de tourisme classés, soit dans la limite de 77 700 € de chiffre d’affaires avec un abattement de 50 %, à compter de l’imposition des revenus 2025.

Morale de l’histoire : les chambres d’hôtes exercent une activité de location meublée et sont ainsi exclues du régime de faveur qui prévoit l’application d’un seuil de 188 700 € et un abattement de 71 %.

Une position qui suscite de nombreux mécontentements : l’activité de chambres d’hôtes, qui implique la réalisation de services hôteliers, devrait, de facto, être distinguée des loueurs en meublé.

C’est pourquoi il a été demandé au juge d’annuler cette réponse du Gouvernement.

Et le couperet vient de tomber : le juge vient de confirmer la position défendue par le Gouvernement et retenue par l’administration fiscale, laquelle exclut les chambres d’hôtes du régime de faveur du micro (seuil de 188 700 € de chiffre d’affaires et abattement de 71 %) qui ne trouve à s’appliquer qu’aux seules « entreprises dont le commerce principal est de fournir le logement, à l’exclusion de la location directe ou indirecte de locaux d’habitation meublés ou destinés à être loués meublés ».

En effet, selon le juge, les chambres d’hôtes exercent une activité de location meublée et relèvent du même régime micro-BIC que les locations de meublés de tourisme classés, soit dans la limite de 77 700 € de chiffre d’affaires avec un abattement de 50 %, à compter de l’imposition des revenus 2025.

L’affaire est donc close…

Fiscalité des chambres d’hôtes : c’est la douche froide ! – © Copyright WebLex

C’est l’histoire d’un bailleur (commercial) qui veut améliorer l’accès à ses locaux (commerciaux)…

C’est l’histoire d’un bailleur (commercial) qui veut améliorer l’accès à ses locaux (commerciaux)… 600 400

C’est l’histoire d’un bailleur (commercial) qui veut améliorer l’accès à ses locaux (commerciaux)…

Propriétaire, par l’intermédiaire d’une SCI, d’un bâtiment commercial entouré d’un parking de 1 350 m2 qu’il met en location, un couple fait réaliser des travaux de goudronnage du parking qu’il déduit de ses revenus fonciers. Ce que lui refuse l’administration fiscale qui lui réclame un supplément d’impôt…

Le parking étant initialement en gravier, le goudronnage a constitué une amélioration significative du revêtement, dépassant le simple entretien, constate l’administration fiscale. Or, seules les dépenses de réparation et d’entretien sont déductibles dans ce cas, et non les travaux d’amélioration, rappelle-t-elle… À l’exception de ceux destinés à faciliter l’accès au bâtiment des personnes handicapées, ce qui est le cas ici, se défend le couple…

Sauf que le goudronnage n’a pas amélioré l’accessibilité de l’immeuble, situé dans une zone commerciale sans aménagements spécifiques pour les personnes handicapées, ajoute le juge pour qui les travaux en cause ne sont donc pas déductibles.

La petite histoire du jour – © Copyright WebLex

Congés payés = heures impayées ?

Congés payés = heures impayées ? 600 400

Un salarié qui était en congés payés le lundi et le mardi réclame à son employeur le paiement (majoré) des heures supplémentaires qu’il a réalisé les mercredi, jeudi et vendredi.

L’employeur refuse, estimant que, dans le calcul hebdomadaire des heures, les jours de congés payés ne constituent pas du temps de travail effectif. Selon lui, le salarié n’ayant pas atteint 35 heures de travail effectif dans la semaine, il ne peut prétendre aux majorations.

Cette interprétation de l’employeur est-elle correcte ?

La bonne réponse est…
Non

Depuis sa décision du 10 septembre 2025, le juge estime que, lorsque le temps de travail est décompté à la semaine, les jours de congés doivent être pris en compte pour le déclenchement des heures supplémentaires et des majorations correspondantes.

Ce revirement vise à garantir la conformité du droit français avec le droit de l’Union européenne et à protéger le salarié contre toute dissuasion à exercer son droit aux congés payés.

Certibiocide : pour qui ?

Certibiocide : pour qui ? 600 400

Les professionnels utilisant des produits biocides sont soumis à certaines obligations et doivent notamment obtenir des certificats, appelés « certibiocides », attestant de leur capacité à manipuler ces produits. Mais tout le monde n’est pas concerné…

Certibiocide : un régime allégé pour la santé

Par principe, les professionnels utilisant dans leurs activités des produits biocides doivent suivre une formation relative à la manipulation de ces produits afin d’obtenir un certificat individuel appelé « certibiocide », qui se décline en 3 catégories :

  • certibiocide désinfectants ;
  • certibiocide nuisibles ;
  • certibiocides autres produits.

Plusieurs exceptions exemptent certains professionnels d’obtenir ces certificats, et une nouvelle a récemment été ajoutée.

Elle concerne les professionnels libéraux du secteur de la santé humaine et de la santé animale. Néanmoins, cette exemption ne vient pas sans contrepartie.

Ces professionnels devront, en effet, justifier du suivi d’une formation continue portant sur :

  • les risques chimiques ;
  • l’utilisation des produits biocides désinfectants ;
  • l’utilisation des protections individuelles ou collectives.

Pour les professionnels de la santé humaine, la formation continue s’aligne sur la formation périodique et sa rotation de 6 ans.

Pour les professionnels de la santé animale, la périodicité des actions de formation est de 5 ans. Les professionnels de la santé auront jusqu’au 1er juillet 2027 pour faire état à la Direction générale de la prévention des risques (DGPR) de leurs premières actions de formation en la matière.

Certibiocide : pour qui ? – © Copyright WebLex

Rénovation énergétique : bientôt la fin du coup de pouce fiscal ?

Rénovation énergétique : bientôt la fin du coup de pouce fiscal ? 600 400

Sous réserve du respect de certaines conditions, le déficit foncier relatif à un bien immobilier peut être imputé sur le revenu global, dans la limite de 10 700 € par an. Cette limite annuelle est portée, temporairement et sous conditions, à 21 400 € concernant certaines dépenses de travaux de rénovation énergétique. Mais jusqu’à quelle date ?

Déficit fiscal et rénovation énergétique : une déduction doublée… mais temporaire

Pour déterminer le montant de vos revenus nets fonciers imposables, vous devez retrancher des loyers perçus l’ensemble des charges et dépenses qui ont été payées au cours de l’année écoulée (sauf si vous relevez du régime micro-foncier). Si les charges sont supérieures aux revenus, un déficit foncier est alors constaté.

Le déficit foncier est imputable sur le revenu global, sous conditions, dans la limite de 10 700 € par an, et à raison des seuls déficits qui ne proviennent pas des intérêts d’emprunt. Si le montant du revenu global n’est pas suffisant pour absorber ce déficit, l’excédent est alors imputable sur les revenus globaux des 6 années suivantes.

Précisons que la fraction du déficit qui excède 10 700 €, ainsi que la partie du déficit qui provient des intérêts d’emprunt, ne peuvent s’imputer que sur les revenus fonciers déterminés au cours des 10 années suivantes au maximum.

Cette limite de 10 700 € est temporairement rehaussée à 21 400 € par an au maximum concernant les dépenses de travaux de rénovation énergétique qui permettent à un bien de passer d’une classe énergétique E, F ou G à une classe énergétique A, B, C ou D au plus tard le 31 décembre 2025. 

Il est précisé que cette disposition exceptionnelle s’applique au titre des dépenses de rénovation énergétique pour lesquelles un devis a été accepté à compter du 5 novembre 2022 et qui sont payées entre le 1er janvier 2023 et le 31 décembre 2025. 

Notez que la liste des travaux éligibles est disponible ici.

Rénovation énergétique : bientôt la fin du coup de pouce fiscal ? – © Copyright WebLex