Articles

Subvention prévention des risques ergonomiques : bientôt la date limite !

Subvention prévention des risques ergonomiques : bientôt la date limite ! 600 400

Afin de prévenir les risques professionnels et de protéger la santé et la sécurité des salariés, l’Assurance maladie propose une subvention « Prévention des risques ergonomiques », pour les employeurs qui réalisent (ou souhaitent réaliser) des prestations liées à la prévention des risques ergonomiques. Selon quelles modalités ?

Subvention risques ergonomiques : une demande à transmettre avant le 31 décembre 2025 

Dans le cadre de sa politique de prévention, l’Assurance Maladie a mis en place une aide financière dénommée « Subvention Prévention des risques ergonomiques » à destination :

  • des entreprises relevant du régime général,
  • et des travailleurs indépendants ayant souscrit une assurance volontaire individuelle contre les accidents du travail et les maladies professionnelles.

Y sont éligibles toutes les structures ayant financé, entre le 1er janvier et le 31 décembre 2025, des prestations ou équipements destinés à prévenir certains risques professionnels tenant :

  • à la manutention manuelle de charges, c’est-à-dire toute opération de transport ou de soutien d’une charge, dont le levage, la pose, la poussée, la traction, le port ou le déplacement, qui exige l’effort physique d’un ou de plusieurs travailleurs ;
  • aux postures pénibles définies comme positions forcées ;
  • aux vibrations mécaniques transmises aux mains et aux bras et à celles transmises à l’ensemble du corps.

Notez que, pour en bénéficier, les entreprises et travailleurs indépendants doivent être à jour de leurs obligations légales et réglementaires en matière de prévention des risques professionnels (par exemple, s’agissant de la mise à jour du document unique d’évaluation des risques professionnels).

Toutes ces conditions préalables remplies, cette subvention doit permettre de financer :

  • des actions de prévention (qui recouvrent les diagnostics ergonomiques, les formations déployées et des équipements répondant à un cahier des charges défini) ;
  • des actions de sensibilisation ;
  • des aménagements de postes de travail ;
  • la prise en charge de frais de personnels de prévention dédiés à la mise en œuvre d’actions financées par le fonds.

Pour en faire la demande, l’employeur a jusqu’au 31 décembre 2025 pour en faire la demande directement depuis son espace net-entreprises. L’ensemble des pièces nécessaires à joindre à la demande sont précisées sur le site de l’Assurance Maladie.

Attention : dès le 1er janvier 2026, seules les factures datées de 2026 pourront être prises en compte.

Notez qu’en cas de réception tardive de la facture, si la prestation ou la livraison est intervenue en 2025, il est possible de transmettre une attestation de service à la place de la facture, dès lors que cette dernière est envoyée dès réception.

Subvention prévention des risques ergonomiques : bientôt la date limite ! – © Copyright WebLex
Entretien des logements des personnes dépendantes : quel taux de TVA ?

Entretien des logements des personnes dépendantes : quel taux de TVA ? 600 400

Vous proposez des prestations d’entretien de la maison et des travaux ménagers au bénéfice exclusif de personnes handicapées ou âgées dépendantes, dans le cadre de contrats spécifiquement dédiés à ce type de public, et parfois financés par un organisme. Quel taux de TVA devez-vous appliquer ? Réponse…

Services à la personne au profit des personnes âgées ou handicapées : quel taux de TVA ?

Pour rappel, les prestations de services directement liées à l’assistance dans les gestes essentiels de la vie quotidienne (aide à la toilette, à l’habillage ou à l’alimentation), lorsqu’elles sont destinées à des personnes handicapées ou âgées dépendantes ne pouvant les accomplir seules, bénéficient du taux réduit de TVA à 5,5 %.

Ce taux s’applique uniquement lorsque ces services sont assurés par des structures déclarées ou agréées, telles que des associations, des entreprises ou des organismes spécialisés.

En revanche, les travaux d’entretien courant du logement (ménage, repassage, etc.) ne sont pas considérés comme des actes liés à la vie quotidienne au sens strict. Ces prestations relèvent donc d’un autre régime de TVA.

Ainsi, les prestations de services à la personne comprenant notamment l’entretien de la maison ou les travaux ménagers sont en principe soumises au taux réduit de 10 %.

La question s’est toutefois posée de savoir quel taux de TVA appliquer lorsque ces prestations sont réalisées au bénéfice exclusif de personnes handicapées ou âgées dépendantes, dans le cadre de contrats spécifiquement dédiés à ce type de public, et parfois financées par un organisme.

Il vient d’être précisé que le mode de financement (prise en charge ou non par un organisme) n’a aucune incidence sur le taux applicable. De même, le statut du bénéficiaire, qu’il s’agisse d’une personne âgée dépendante ou d’une personne en situation de handicap, ne permet pas d’appliquer le taux réduit de 5,5 % pour les prestations d’entretien de la maison.

En clair, ces services demeurent soumis au taux réduit de 10 % de TVA, indépendamment de la situation du bénéficiaire ou du fait qu’un organisme participe à leur financement.

Entretien des logements des personnes dépendantes : le casse-tête de la TVA ! – © Copyright WebLex
Mise à pied conservatoire ou disciplinaire : quelle différence ?

Mise à pied conservatoire ou disciplinaire : quelle différence ? 600 400

La mise à pied d’un salarié fautif peut-elle être considérée comme une sanction avant même la fin de l’enquête interne diligentée par l’employeur ? C’est la question posée au juge dans une récente affaire opposant un salarié à son employeur, et qui rappelle combien il est essentiel de distinguer la mise à pied « disciplinaire » et la mise à pied « conservatoire »…

La mise à pied disciplinaire et conservatoire : à ne pas confondre !

La mise à pied conservatoire désigne une mesure provisoire d’éloignement prise par l’employeur lorsque certains faits commis par le salarié sont d’une telle gravité qu’ils requièrent son éloignement temporaire de l’entreprise, le temps pour l’employeur de prendre une décision quant à une éventuelle sanction disciplinaire.

Contrairement à la mise à pied disciplinaire, la mise à pied conservatoire ne constitue donc pas, en tant que telle, une sanction disciplinaire.

Mais que se passe-t-il si un salarié, écarté à titre conservatoire pendant une enquête interne, estime que cette mise à pied était déjà une sanction ?

Dans une récente affaire, un salarié embauché en qualité de second de cuisine est mis à pied à titre conservatoire à la suite de manquements.

À l’issue d’une enquête interne menée par l’employeur, 3 semaines après sa mise à pied conservatoire, le salarié est finalement convoqué à un entretien préalable avant d’être licencié pour faute grave.

Licenciement qu’il décide de contester, puisqu’selon lui, la 1re mise à pied « conservatoire » constituait en fait une mise à pied « disciplinaire » et donc une sanction disciplinaire.

Pour preuve, le salarié souligne le fait que la lettre de notification de la mise à pied conservatoire ne mentionne pas le fait que son sort était fonction de l’enquête diligentée en parallèle.

Puisqu’on ne peut pas sanctionner 2 fois le salarié pour les mêmes faits, le licenciement est donc dépourvu de cause réelle et sérieuse…

« Faux ! », réfute l’employeur : le salarié avait bel et bien fait l’objet d’une mise à pied conservatoire et avait été averti de son caractère provisoire et de sa durée (tout au long de l’enquête), sans qu’il y ait besoin de rappeler que sa décision dépendait du résultat de l’enquête menée.

Raisonnement validé par le juge, qui tranche en faveur de l’employeur : la 1re mise à pied est bien de nature « conservatoire », de sorte que le licenciement est valide ici.

Ainsi, la mise à pied du salarié qui lui est notifiée dans l’attente du résultat d’une enquête interne rendue nécessaire par ses manquements est bel et bien une mise à pied provisoire et ne constitue pas une sanction disciplinaire.

Mise à pied conservatoire ou disciplinaire : quelle différence ? – © Copyright WebLex

C’est l’histoire d’un dirigeant qui, estimant avoir perdu le contrôle de sa société, finit par perdre son contrôle fiscal…

C’est l’histoire d’un dirigeant qui, estimant avoir perdu le contrôle de sa société, finit par perdre son contrôle fiscal… 600 400

C’est l’histoire d’un dirigeant qui, estimant avoir perdu le contrôle de sa société, finit par perdre son contrôle fiscal…

Au cours d’un contrôle fiscal, l’administration rectifie l’impôt dû par une société et, corrélativement, taxe personnellement son gérant au titre des revenus distribués. Seulement si l’administration prouve qu’il est le « maître de l’affaire », conteste le gérant…

« Ce qu’elle a fait », estime l’administration, qui rappelle que le dirigeant, gérant de droit, est seul à pouvoir engager financièrement la société dont il prend part à la gestion. Sauf qu’il n’était plus associé de la société au cours des années litigieuses, rappelle le dirigeant : il ne pouvait donc prendre des décisions que sous le contrôle des associés ; et n’étant pas en mesure de gérer cette société sans aucun contrôle, il ne peut être présumé être le « maître de l’affaire »…

Sauf que le gérant a prélevé des sommes importantes sur son compte courant d’associé, ce qui sème le doute sur le pouvoir de contrôle des associés, relève le juge. Et faute de prouver un tel contrôle, le redressement est validé, tranche le juge.

La petite histoire du jour – © Copyright WebLex

Réduction d’impôt « Madelin » : un taux majoré… confirmé !

Réduction d’impôt « Madelin » : un taux majoré… confirmé ! 600 400

Afin de soutenir l’investissement des particuliers dans les PME, la loi de finances pour 2025 a apporté son lot d’aménagements concernant la réduction d’impôt « Madelin » et notamment pour les investissements via les FCPI ou certaines sociétés foncières. Des aménagements dont la date d’entrée en vigueur vient d’être dévoilée…

Investissements dans les PME : date d’entrée en vigueur des nouveautés

Afin de soutenir l’investissement des particuliers dans les petites et moyennes entreprises (PME) européennes, la loi de finances pour 2025 a apporté plusieurs modifications relatives à la réduction d’impôt sur le revenu dite « Madelin » et notamment les suivantes :

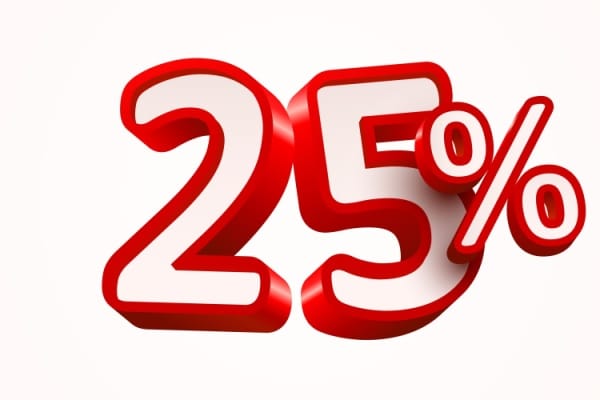
  • hausse du taux de l’avantage fiscal pour les investissements réalisés via les fonds communs de placement dans l’innovation (FCPI) passant de 18 % à 25 % ;
  • extension du dispositif de réduction d’impôt sur le revenu à hauteur de 25 % pour les investissements directs dans les entreprises solidaires d’utilité sociale (ESUS) aux sociétés foncières ayant pour objet la préservation et la mise en valeur des monuments historiques et des sites, parcs et jardins protégés.

Le bénéfice de ces avantages fiscaux était conditionné à l’autorisation de la Commission européenne qui devait valider le dispositif au regard des règles applicables en matière d’aides d’État.

C’est désormais chose faite : le taux majoré de 25 % de la réduction d’impôt s’applique aux versements effectués du 28 septembre 2025 au 31 décembre 2025 via les FCPI et les sociétés foncières ayant pour objet la préservation et la mise en valeur des monuments historiques et des sites, parcs et jardins protégés.

Pour mémoire, le montant de la réduction d’impôt obéit à un double plafonnement. Ces deux limites sont appliquées l’une après l’autre selon les modalités suivantes :

  • 50 000 € par an pour une personne célibataire, veuve ou divorcée ;
  • 100 000 € par an pour un couple de personnes mariées ou pacsées soumises à une imposition commune.

La fraction des versements qui excède cette première limite ouvre droit à la réduction d’impôt au titre des 4 années suivantes dans les mêmes limites.

Puis cette réduction d’impôt est ensuite prise en compte dans le plafonnement global des avantages fiscaux susceptibles d’être accordés au titre de l’impôt sur le revenu. Cette limite globale est fixée à 10 000 € par an. Il est également possible de reporter l’excédent sur l’impôt sur le revenu dû au titre des années suivantes jusqu’à la cinquième incluse.

Réduction d’impôt « Madelin » : un taux majoré… confirmé ! – © Copyright WebLex
Réglementation des mousses anti-incendie : un nouveau pas dans la lutte contre les PFAS

Réglementation des mousses anti-incendie : un nouveau pas dans la lutte contre les PFAS 600 400

30 000 tonnes : c’est la quantité de mousses anti-incendie produite chaque année dans l’Union européenne (UE). Or, 60 % contiennent des substances perfluoroalkylées et polyfluoroalkylées (PFAS). Pour limiter les risques sanitaires et environnementaux de ces substances, l’UE a mis en place une réglementation plus restrictive avec des interdictions progressives. Revue de détail.

PFAS : une sortie progressive pour les mousses anti-incendie

À partir du 23 octobre 2025, une nouvelle réglementation de l’Union européenne (UE) entrera en vigueur afin de réduire, puis d’interdire l’utilisation des PFAS dans les mousses anti-incendie.

Ce type de mousse est, en effet, utilisé dans plusieurs secteurs, comme l’industrie pétrolière, pétrochimique, sur les navires ou encore dans les aéroports.

Or, cette utilisation participe à la pollution de l’environnement par les PFAS, qui ont notamment la caractéristique d’être persistants dans l’environnement. L’UE a donc mis en place un calendrier de sortie progressive de l’utilisation des PFAS.

La nouvelle réglementation est basée sur une définition large des PFAS et non sur une liste de substances en particulier.

Cela permet, en effet, d’englober tous les PFAS étant donné que les substances précises utilisées par les fabricants sont inconnues en raison des règles de confidentialité. De plus, ce choix évite le risque de substitution d’un PFAS interdit par un autre qui ne serait pas concerné par l’interdiction.

Concrètement, il sera interdit de mettre sur le marché ou d’utiliser des mousses anti-incendie dont la somme totale de tous les PFAS présents dépasse 1 mg/L.

Notez que la concentration en PFAS dans les mousses anti-incendie sans fluor provenant d’équipements ayant subi un nettoyage conformément aux meilleures techniques disponibles, à l’exclusion des extincteurs portatifs, pourra aller jusqu’à 50 mg/L. Cette dérogation sera examinée à nouveau à l’horizon du 23 octobre 2030.

De même, plusieurs PFAS, déjà soumis à une réglementation spécifique, ne seront pas concernés par cette règle, à savoir : l’acide perfluorooctane sulfonique (PFOS), l’acide perfluorooctanoïque (PFOA), l’acide perfluorohexane sulfonique (PFHxS), les acides perfluorocarboxyliques et l’acide undécafluorohexanoïque (PFHxA).

L’entrée en vigueur de cette réglementation se fera de manière progressive via un calendrier établi par l’UE.

Ainsi, les PFAS peuvent être mis sur le marché à une concentration égale ou supérieure à 1 mg/L pour la somme de tous les PFAS jusqu’au :

  • 23 octobre 2026 ;
  • 23 avril 2027 pour les mousses anti-incendie résistantes aux alcools utilisées dans les extincteurs portatifs ;
  • 23 octobre 2035 pour les mousses anti-incendie pour les établissements Seveso (sauf l’aviation civile), les installations de l’industrie pétrolière et gazière en mer, les navires militaires et les navires civils équipés de mousses anti-incendie placées à bord avant le 23 octobre 2025.

Concernant l’utilisation, les mousses anti-incendie avec une concentration de plus de 1 mg/L peuvent être utilisées jusqu’au :

  • 23 avril 2027 pour :
    • la formation et les essais, à l’exception des essais fonctionnels des systèmes de lutte contre les incendies, à condition de contenir les rejets ;
    • les services publics et privés d’incendie, sauf en cas d’intervention sur des établissements Seveso ;
  • 31 décembre 2030 dans les extincteurs portatifs ;
  • 23 octobre 2035 pour les établissements Seveso (sauf l’aviation civile), les installations de l’industrie pétrolière et gazière en mer, les navires militaires et les navires civils équipés de mousses anti-incendie placées à bord avant le 23 octobre 2025.

En parallèle de ce calendrier, il est précisé qu’à partir du 23 octobre 2026 l’utilisation des PFAS dans les mousses anti-incendie au-dessus du seuil de 1 mg/L devra être limitée aux incendies impliquant des liquides inflammables.

L’utilisateur devra également, à partir de cette même date, veiller à réduire les émissions dans les milieux environnementaux et l’exposition humaine directe et indirecte aux mousses anti-incendie à un niveau aussi bas que possible.

Un travail de collecte séparée des stocks de mousses anti-incendie non utilisées et des déchets (eaux usées comprises) contenant des PFAS devra également être effectué lorsque cela sera techniquement et pratiquement possible.

L’utilisateur devra également veiller au traitement de ces collectes afin que leur teneur en PFAS soit détruite ou transformée de manière irréversible.

Enfin, un « plan de gestion des mousses anti-incendie contenant des PFAS » propre au lieu où seront utilisées ces produits devra être établi avec, notamment, les informations documentant les mesures prises pour la bonne application de la protection de l’environnement, des personnes, de la collecte et des traitements des substances.

Ce plan devra également détailler les procédures en cas de fuite ou de déversement de mousse anti-incendie et la stratégie adoptée pour sortir de l’utilisation des PFAS.

Enfin, un étiquetage d’information sur la concentration devra être prévu sur les produits contenant plus de 1 mg/L de PFAS à partir du 23 octobre 2026.

Réglementation des mousses anti-incendie : un nouveau pas dans la lutte contre les PFAS – © Copyright WebLex

Agents immobiliers : le formalisme du mandat en question

Agents immobiliers : le formalisme du mandat en question 600 400

Les mandats confiés aux agents immobiliers doivent suivre un formalisme précis, dont le non-respect peut entrainer jusqu’à la nullité du mandat. Une nullité qui doit néanmoins s’appliquer avec retenue, selon le juge. Illustration à partir d’un cas vécu récemment par un agent immobilier…

Le formalisme du mandat, toujours une source de nullité ?

Dans une affaire dont les juges de la Cour de cassation ont récemment eu à connaitre, un agent immobilier a été sollicité pour la vente d’un hôtel et d’un chalet attenant.

À cet effet, il met en relation la société vendeuse avec une société holding potentiellement acquéreuse.

Cependant, cette mise en relation n’aboutit initialement à aucune transaction et le chalet est vendu seul à une société tierce.

2 ans plus tard, alors que les mandats de l’agent immobilier ont expiré, l’agent immobilier découvre que la holding a fini par acquérir le chalet, d’une part, et, d’autre part, a racheté l’ensemble des parts de la société propriétaire de l’hôtel.

Il s’estime lésé, étant celui qui a mis en relation les parties et sans qui ces transactions n’auraient pas pu se faire. Il réclame donc que lui soit payée la commission prévue au mandat.

Pour justifier leur refus de payer la commission, les sociétés vont mettre le doigt sur un point technique propre au mandat.

En effet, elles rappellent que les mandats sont tenus de respecter un formalisme très précis. Il est à ce titre prévu que l’agent immobilier doit y faire figurer le lieu de délivrance de sa carte professionnelle.

En l’absence de cette mention, les mandats signés à l’époque doivent être considérés comme nuls. Mais, pour les juges, il convient d’être plus mesuré.

Si le formalisme impose bien à l’agent immobilier d’indiquer le lieu de délivrance de sa carte professionnelle sur tous ses mandats, cette absence seule ne permet pas de justifier la nullité des documents, dès lors qu’il est établi que le professionnel était bien titulaire d’une carte en cours de validité au moment de la signature des mandats.

Mais, malgré cette validité des mandats, les juges estiment néanmoins que les prétentions de l’agent immobilier à se faire payer sa commission ne sont pas justifiées.

En effet, quand bien même il est à l’origine de la rencontre entre les vendeurs et acquéreurs, ses mandats prévoyaient expressément une durée de validité, ainsi qu’une clause pénale fixant la limite de temps dans laquelle les parties s’interdisaient de contracter ensemble sans intervention de l’agent.

Ces délais étant purgés, c’est à bon droit que les sociétés ont pu contracter ensemble sans rémunérer l’agent immobilier.

Agents immobiliers : le formalisme du mandat en question – © Copyright WebLex

C’est l’histoire d’un dirigeant qui, estimant avoir perdu le contrôle de sa société, finit par perdre son contrôle fiscal…

C’est l’histoire d’un dirigeant qui, estimant avoir perdu le contrôle de sa société, finit par perdre son contrôle fiscal… 600 400

C’est l’histoire d’un dirigeant qui, estimant avoir perdu le contrôle de sa société, finit par perdre son contrôle fiscal…

Au cours d’un contrôle fiscal, l’administration rectifie l’impôt dû par une société et, corrélativement, taxe personnellement son gérant au titre des revenus distribués. Seulement si l’administration prouve qu’il est le « maître de l’affaire », conteste le gérant…

« Ce qu’elle a fait », estime l’administration, qui rappelle que le dirigeant, gérant de droit, est seul à pouvoir engager financièrement la société dont il prend part à la gestion. Sauf qu’il n’était plus associé de la société au cours des années litigieuses, rappelle le dirigeant : il ne pouvait donc prendre des décisions que sous le contrôle des associés ; et n’étant pas en mesure de gérer cette société sans aucun contrôle, il ne peut être présumé être le « maître de l’affaire »…

Sauf que le gérant a prélevé des sommes importantes sur son compte courant d’associé, ce qui sème le doute sur le pouvoir de contrôle des associés, relève le juge. Et faute de prouver un tel contrôle, le redressement est validé, tranche le juge.

La petite histoire du jour – © Copyright WebLex

Réduction d’impôt « Madelin » : un taux majoré… confirmé !

Réduction d’impôt « Madelin » : un taux majoré… confirmé ! 801 601

Afin de soutenir l’investissement des particuliers dans les PME, la loi de finances pour 2025 a apporté son lot d’aménagements concernant la réduction d’impôt « Madelin » et notamment pour les investissements via les FCPI ou certaines sociétés foncières. Des aménagements dont la date d’entrée en vigueur vient d’être dévoilée…

Investissements dans les PME : date d’entrée en vigueur des nouveautés

Afin de soutenir l’investissement des particuliers dans les petites et moyennes entreprises (PME) européennes, la loi de finances pour 2025 a apporté plusieurs modifications relatives à la réduction d’impôt sur le revenu dite « Madelin » et notamment les suivantes :

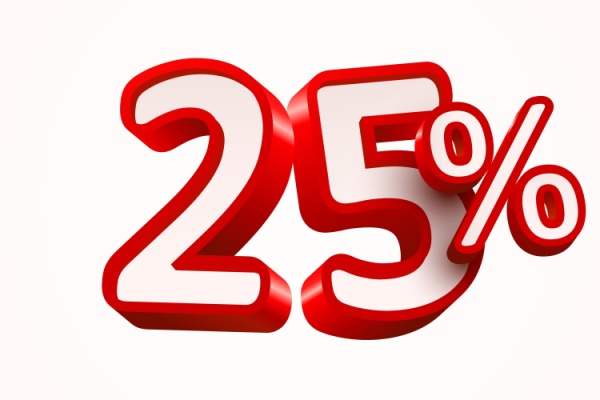
  • hausse du taux de l’avantage fiscal pour les investissements réalisés via les fonds communs de placement dans l’innovation (FCPI) passant de 18 % à 25 % ;
  • extension du dispositif de réduction d’impôt sur le revenu à hauteur de 25 % pour les investissements directs dans les entreprises solidaires d’utilité sociale (ESUS) aux sociétés foncières ayant pour objet la préservation et la mise en valeur des monuments historiques et des sites, parcs et jardins protégés.

Le bénéfice de ces avantages fiscaux était conditionné à l’autorisation de la Commission européenne qui devait valider le dispositif au regard des règles applicables en matière d’aides d’État.

C’est désormais chose faite : le taux majoré de 25 % de la réduction d’impôt s’applique aux versements effectués du 28 septembre 2025 au 31 décembre 2025 via les FCPI et les sociétés foncières ayant pour objet la préservation et la mise en valeur des monuments historiques et des sites, parcs et jardins protégés.

Pour mémoire, le montant de la réduction d’impôt obéit à un double plafonnement. Ces deux limites sont appliquées l’une après l’autre selon les modalités suivantes :

  • 50 000 € par an pour une personne célibataire, veuve ou divorcée ;
  • 100 000 € par an pour un couple de personnes mariées ou pacsées soumises à une imposition commune.

La fraction des versements qui excède cette première limite ouvre droit à la réduction d’impôt au titre des 4 années suivantes dans les mêmes limites.

Puis cette réduction d’impôt est ensuite prise en compte dans le plafonnement global des avantages fiscaux susceptibles d’être accordés au titre de l’impôt sur le revenu. Cette limite globale est fixée à 10 000 € par an. Il est également possible de reporter l’excédent sur l’impôt sur le revenu dû au titre des années suivantes jusqu’à la cinquième incluse.

Réduction d’impôt « Madelin » : un taux majoré… confirmé ! – © Copyright WebLex

TVA et certification des logiciels de caisse : nouveau report

TVA et certification des logiciels de caisse : nouveau report 600 400

La loi de finances pour 2025 a supprimé la possibilité de justifier du caractère sécurisé d’un logiciel ou d’un système de caisse par la production d’une attestation individuelle délivrée par l’éditeur du logiciel. Normalement applicable depuis le 16 février 2025, cette restriction n’est pas sans poser de difficulté en pratique. D’où une tolérance qui avait été admise par l’administration fiscale et qui vient d’être reconduite…

TVA et certification des logiciels de caisse : une tolérance prolongée…

Pour rappel, un logiciel ou système de caisse est un système informatique doté d’une fonctionnalité de caisse, laquelle consiste à mémoriser et à enregistrer extra-comptablement des paiements reçus en contrepartie d’une vente de marchandises ou de prestations de services. Concrètement, le paiement enregistré ne génère pas concomitamment, automatiquement et obligatoirement la passation d’une écriture comptable.

Une entreprise pouvait effectuer ses opérations comptables sur le logiciel de son choix, à condition que ce dernier soit conforme, c’est-à-dire qu’il respecte les 4 conditions cumulatives suivantes, visant l’inaltérabilité, la sécurisation, la conservation et l’archivage des données.

Cela supposait donc qu’il fasse l’objet d’une certification délivrée par un organisme accrédité ou d’une attestation individuelle de l’éditeur du logiciel lui-même, lequel s’engageait à ce que ce logiciel soit effectivement conforme aux exigences requises.

Pour lutter contre la fraude à la TVA, notamment favorisée par ces auto-attestations des éditeurs de logiciels comptables et l’utilisation des logiciels de comptabilité dits permissifs auto-certifiés, la loi de finances pour 2025 a supprimé la possibilité pour l’éditeur de fournir une attestation individuelle, à compter du 16 février 2025, et donc l’utilisation de logiciels ne disposant pas d’une certification délivrée par un organisme accrédité.

Désormais, seul le certificat délivré par un organisme accrédité est admis comme mode de preuve de la conformité du logiciel ou du système de caisse.

Mais cette restriction n’est pas sans poser de difficultés, notamment pour les éditeurs de logiciels ou de systèmes de caisse, lesquels se retrouvent parfois dans l’impossibilité d’obtenir immédiatement la certification requise.

C’est pourquoi il leur a été accordé en avril 2025, par mesure de tolérance, un délai pour se mettre en conformité. Concrètement :

  • du 16 février 2025 au 31 août 2025, les entreprises utilisant un logiciel ou un système de caisse non certifié pouvaient continuer à justifier de la conformité de ce dernier par la production de l’attestation individuelle délivrée par l’éditeur ;
  • du 1er septembre 2025 au 28 février 2026, tout logiciel ou système de caisse utilisé par une entreprise doit avoir fait l’objet d’une demande de certification de la part de son éditeur.

À cet effet, l’éditeur d’un logiciel ou d’un système de caisse non encore certifié devait pouvoir justifier d’un engagement ferme de mise en conformité auprès d’un organisme certificateur accrédité, au plus tard le 31 août 2025. Cet engagement s’entend de la conclusion d’un contrat avec le certificateur, de l’acceptation d’un devis établi par ce dernier ou d’une commande ferme.

Toutefois, pour permettre aux organismes certificateurs accrédités d’absorber dans de bonnes conditions le flux des demandes de certification, la date à partir de laquelle tous les logiciels ou systèmes de caisse devront être certifiés est de nouveau reportée du 1er mars 2026 au 1er septembre 2026.

TVA et certification des logiciels de caisse : on joue les prolongations ! – © Copyright WebLex